
 1 week ago
26
월세 대신 ‘역모기지’로 노후 안전판 구축자산 재편의 승부수 등록 2026-09-09 오후 6:49:24 수정 2026-09-09 오후 6:49:24 가 가 [이데일리TV 유은길 경제전문 기자] 다주택 임대소득을 통해 노후를 지탱하던 전통적인 부동산 재테크 공식이 퇴조하고 있다. 실거주 1주택 중심의 정책 기조가 공고해지면서, 살고 있는 집을 현금흐름 창출 자산으로 전환하는 주택연금(역모기지)이 은퇴 세대의 핵심 안전판으로 조명받고 있다. 이에 ‘어쨌든 경제’는 유재술 한국주택금융공사 세종지사 상담실장(부동산학 박사)과 함께 은퇴 직후부터 공적연금 수급 전까지 겪는 재정적 절벽 구간을 극복하기 위한 주택연금의 실행 전략을 분석했다. ‘소득 크레바스’ 건너는 징검다리...가입 기준 시세 17억 안팎까지 포괄 근로소득이 중단되는 50대 중반부터 본격적인 국민연금 수령기인 60대 초·중반 사이는 가계 재정이 가장 취약해지는 ‘소득 크레바스’ 구간이다. 상당수 고령층이 주택 한 채에 자산이 집중된 구조를 띠고 있어, 보유 자산의 규모와 무관하게 당장 쓸 수 있는 유동성 부족에 직면하곤 한다. 주택연금은 본인 소유 주택에 계속 거주하면서 담보 가치를 바탕으로 사망 시까지 매달 정기 소득을 지급받는 구조다. 완화된 진입 조건: 부부 중 연장자 한 사람만 만 55세를 넘기면 신청 자격을 얻는다. 평가 잣대는 ‘공시가’: 대상 주택의 한도는 시세나 호가가 아닌 공시가격 기준 12억 원 이하다. 통상적인 아파트 시세로 환산하면 약 17억 원 안팎에 해당해 중고가 주택 소유자도 포괄한다. 여러 채를 보유한 다주택자 역시 합산 공시가격이 12억 원 이하라면 신청할 수 있다. 원스톱 신청 절차: 연금을 수령할 시중은행 창구에서 ‘가입 신청서’를 먼저 교부받은 후 공사 지사나 온라인 포털을 통해 접수하면 처리 절차가 단축된다. 고가 1주택자의 돌파구 ‘자산 슬림화와 지역 이전’ 서울 주요 거주지의 시세가 공시가 12억 원을 웃돌아 제도 혜택권에서 벗어난 은퇴자들은 ‘다운사이징(Downsizing)’을 통한 포트폴리오 재편으로 해법을 찾고 있다. 고가 단지를 정리하고 세종시나 수도권 외곽 등의 실거주 단지로 옮겨가면서 연금 가입 자격을 확보하는 방식이다. 이러한 지역 이전 전략은 주택 매각 차익으로 유동성 자금을 추가 확보해 예치·재투자할 수 있을 뿐 아니라, 자녀 가족과의 주거 연계를 통해 노후 생활의 질을 높이는 일석이조의 효과를 ...
Related
"상장해도 못 번다"…VC 투자, 다시 초기 스타트업으로[마켓인]
1 hour ago
0
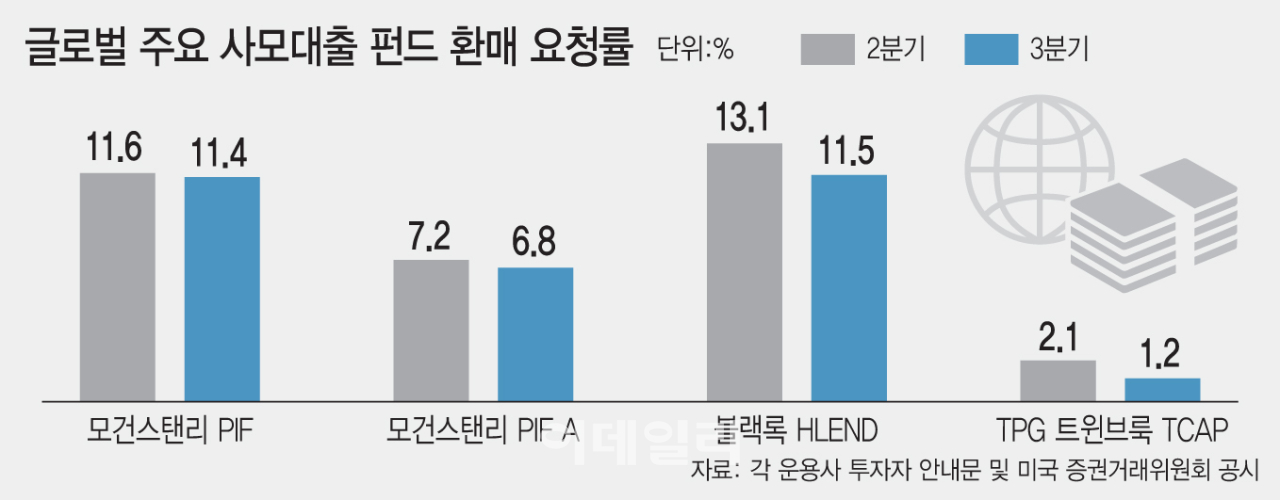
[마켓인]사모대출 펀드런 한풀 꺾였다
8 hours ago
1
‘불완전판매’만 잡으면 금융소비자보호 끝?…생애주기 안전망은 아직
11 hours ago
3
‘죽음의 계곡’ 빠진 기후테크…기술 다음엔 누가 돈 대나
11 hours ago
2
[단독]책임 분담은 생색?…'그림의 떡' 된 보이스피싱 자율배상
12 hours ago
4
"15조라더니 27조"…저축은행 부실정리 비용 급증에 반발한 국회
13 hours ago
3
지난 추석 부모님 용돈 '국룰'은 21만원…올해는?
13 hours ago
2
[마켓인]벤처스퀘어·우앤파트너스, 스타트업 M&A "A부터 Z까지 지원"
16 hours ago
3
Popular
베테랑 김현수 끝내기안타…KT 선두 지켰다, 4년차 김정운은 데뷔 첫 승 감격 [SD 수원 스타]
3 weeks ago
71
[속보] 네팔 홍수로 고립됐던 한국인 10명 중 9명 안전지역 이송
3 weeks ago
70
한로로, 코르티스 ‘조롱 가사’ 논란 직접 등판…“좋은 뜻으로 받아들여”
3 weeks ago
69

네팔 홍수 버티고 명소된 ‘기적의 초록집’…집주인이 밝힌 비밀은
2 weeks ago
67

부러진 히말라야 빙하가 물 가뒀다가 ‘펑’…“화산 폭발 같았다”
3 weeks ago
64

Qwen 3.8-Flash-Next(125B a6B), 2026년 8월 26일 공개 예정
3 weeks ago
64
에브리봇, 中 피지컬 AI 기업 엑스스퀘어와 MOU…휴머노이드 사업 확대
3 weeks ago
63

오세훈 "강남 탄천에 1.3만가구"…'용산공원 임대주택'에 맞불
3 weeks ago
60
"파산 절차 돌입한 회사만 23곳"... 中 자동차 산업 재편의 서막 열리나
3 weeks ago
59
How to Reduce Capacity Requirements in SAP S/4HANA
4 weeks ago
57
 English (US) ·
© Clint's Theme Park 2026. All rights are reserved
