 2 hours ago
4
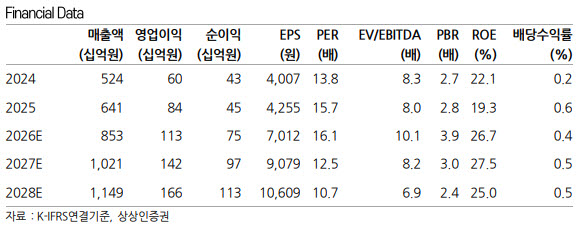
[이데일리 권오석 기자] 상상인증권이 한국콜마(161890)에 대해 투자의견 ‘매수’와 목표주가 17만원을 유지한다고 19일 밝혔다.
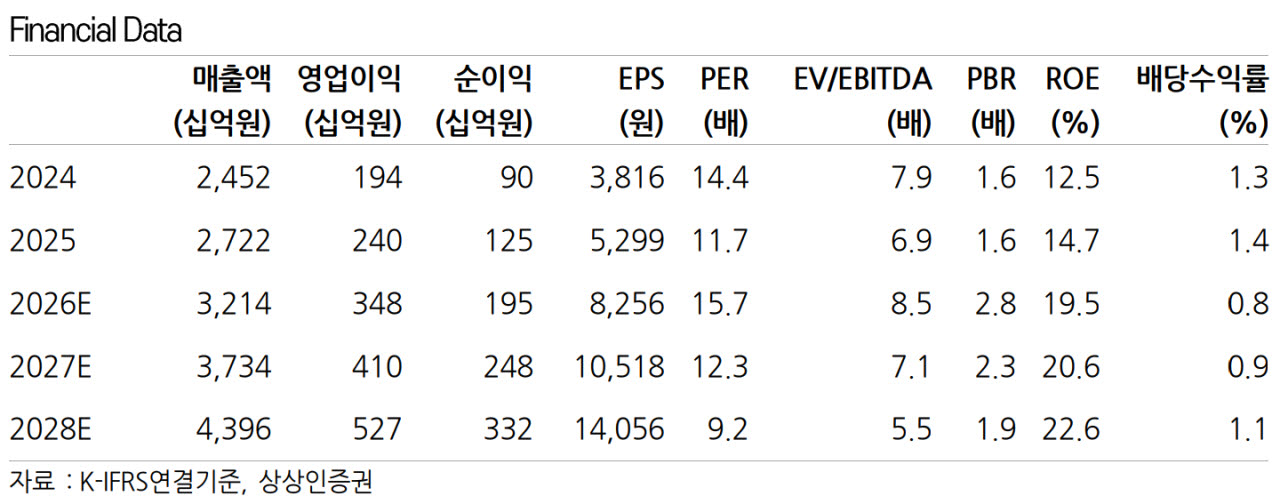
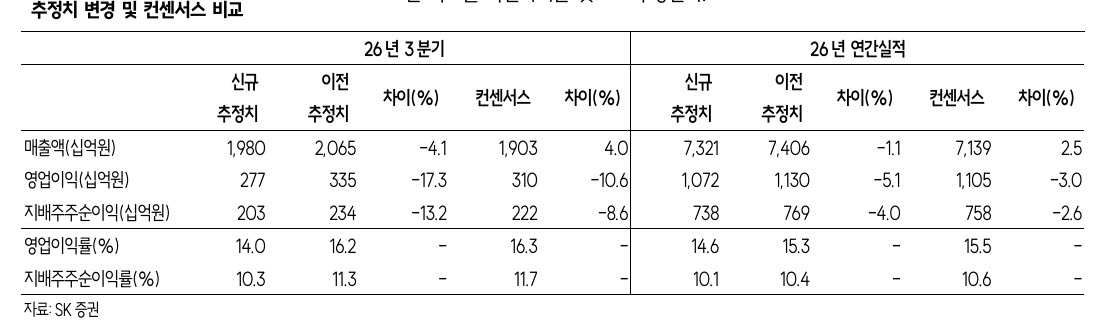
송지연 상상인증권 연구원은 “3분기 연결 매출액은 8272억원(전년 대비 +21.1%), 영업이익은 873억원(+49.7%)을 전망한다. 별도 매출액은 전년 대비 35% 성장할 전망”이라며 “조업일수 감소와 주요 고객사의 튜브 용기 수급 이슈에도 기초 카테고리 중심의 견조한 수주가 성장을 견인할 것으로 예상한다”고 했다.
중국 매출액은 주요 고객사 발주 둔화와 환율 부담으로 7% 감소할 것으로 전망했다. 그는 “북미는 신규 고객사 확보에 힘입어 미국 매출액이 130% 성장하고, 캐나다는 전분기와 유사한 매출을 예상한다”며 “HK이노엔 매출액은 2.9% 성장할 전망이다. 연우 매출액은 견조한 수주로 30% 성장하겠으나, 성과급 반영으로 영업이익은 전분기대비 감소할 것”이라고 내다봤다.
국내 별도법인의 고성장과 함께 계절성 완화 가능성에 주목했다. 송 연구원은 “기초 수주 확대가 선케어 성수기 이후의 매출 감소를 상쇄하고 있으며, 글로벌 인지도가 높은 주요 고객사는 계절성도 제한적인 것으로 파악된다. 해외에서는 여름철 외에도 자외선 차단이 필요하다는 인식이 확산되기 시작했고, K뷰티의 진출 지역·오프라인 채널 확대에 따른 발주 분산으로 계절성은 점진적으로 완화될 것”이라고 강조했다.
아울러 “견조한 수주가 지속되는 가운데, 일부 고객사의 용기 수급 문제가 해결되면서 4분기에는 이연 물량의 매출 반영이 기대된다. 또한 2027년 하반기 세종 신공장 가동이 시작되면 추가적인 외형 성장 기반이 마련될 전망”이라며 “현재 주가는 국내법인의 견조한 성장세와 중장기 증설 모멘텀을 감안하면 밸류에이션 매력은 충분하다고 판단한다”고 덧붙였다.




 English (US) ·
