 22 hours ago
12
벤처투자는 주식을 사고, 채권투자는 원금과 이자를 받는다. 두 시장의 논리는 다르다. 기술기업의 성장은 오래 걸리고 결과가 불확실하지만 채권에는 정해진 상환일이 있다. 그런데 중국은 이 두 시장을 연결해 기술혁신 자금의 공급원을 넓히고 있다. 핵심 질문은 '채권으로 벤처투자를 할 수 있는가'가 아니라, 긴 기술위험과 정해진 상환기한 사이의 차이를 누가 부담하는가다. 과학기술 혁신채권(科技创新债券)은 기술혁신을 지원하는 용도의 채권이다. 이를 상하이 주식시장의 커촹반(科创板)과 혼동해서는 안 된다. 커촹반이 기업 지분을 거래하는 시장이라면 혁신채권은 발행자가 빌린 자금의 원리금을 상환하는 계약이다. 이름에 과학기술이 들어가도 정부가 수익이나 상환을 자동으로 보증하는 것은 아니다. 이 제도의 본질은 모든 스타트업이 직접 채권을 발행하게 만드는 데 있지 않다. 상대적으로 자금조달 능력이 있는 금융기관, 기술기업과 투자기관을 통해 장기자금을 산업으로 전달하는 데 있다. 따라서 어떤 기업이 채권을 발행하고 그 돈이 최종적으로 어디에 쓰이는지, 발행자의 신용과 투자기업의 성과를 분리해 읽어야 한다. 채권시장 ‘과학기술판’은 무엇이 다른가 제도의 큰 틀은 2025년 중국 중앙은행과 증권감독 당국이 마련했다. 금융기관, 기술기업과 지분투자기관을 통해 채권자금을 기술혁신에 연결하는 구상이다. 중국 은행간시장 거래상협회(中国银行间市场交易商协会)는 2026년 3월 2일 추가 개선방안을 발표하고 3월 9일부터 적용했다. 은행간시장의 기술기업·지분투자기관에 관한 요건과 자금용도, 만기를 구체화한 조치다. 큰 틀에서 은행은 금융채권으로 조달한 자금을 기술금융에 공급하고, 기술기업은 자체 연구개발과 생산확장 등에 활용한다. 지분투자기관은 펀드 출자나 직접투자 등 허용된 용도로 자금을 운용한다. 세 주체를 하나의 '스타트업 채권'으로 부르면 누가 실제 상환책임을 지는지 보이지 않는다. 은행의 금융채권까지 거래상협회의 비금융기업 규칙으로 설명해서도 안 된다. 기업 유형별로 자금사용 조건도 다르다. 2026년 개선방안은 연구개발 규모·강도와 발행 형태 등에 따라 자금용도를 나누고, 일부 유형에는 조달액의 최소 30%를 기술혁신 분야에 사용하도록 했다. 민간 기술기업에는 별도 취급도 둔다. 모든 발행자에게 같은 비율이 적용되는 구조가 아니다. 발행자 요건과 공시된 사용계획을 함께 읽어야 정책자금의 실제 경로가 보인다. 은행간시장과 거래소 채권제...
Related
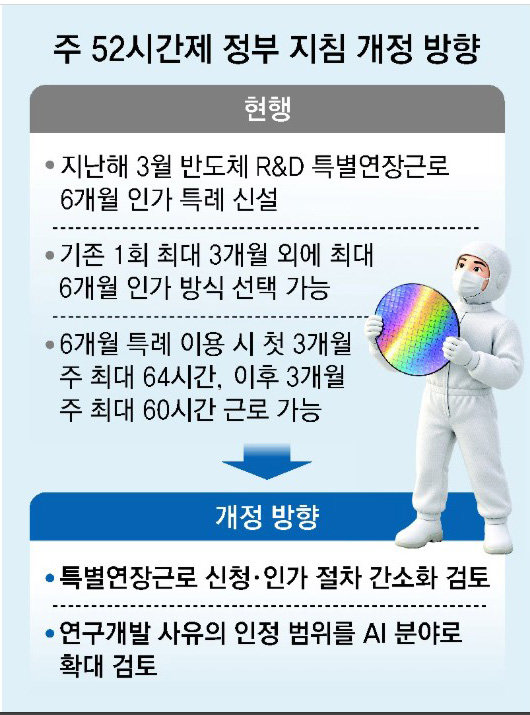
[사설]‘52시간 특례’ 입법 대신 시행령 ‘땜질’… 속도전 가능할까
3 hours ago
6
[사설]李 “CPTPP 비난 있더라도 해 놓아야”… 시간표 더 앞당겨야
3 hours ago
4
[사설]전기차 100만 시대, 고장 나도 고칠 곳이 없다
3 hours ago
4
[횡설수설/우경임]여군 장교
3 hours ago
4
[오늘과 내일/김재영]부동산 ‘전쟁’의 민간 희생자들
3 hours ago
4
[한규섭 칼럼]트럼프-美 여론의 괴리, 韓 외교는 어디를 보나
3 hours ago
5
[광화문에서/신규진]美대사와 美사령관의 예사롭지 않은 동행
3 hours ago
5
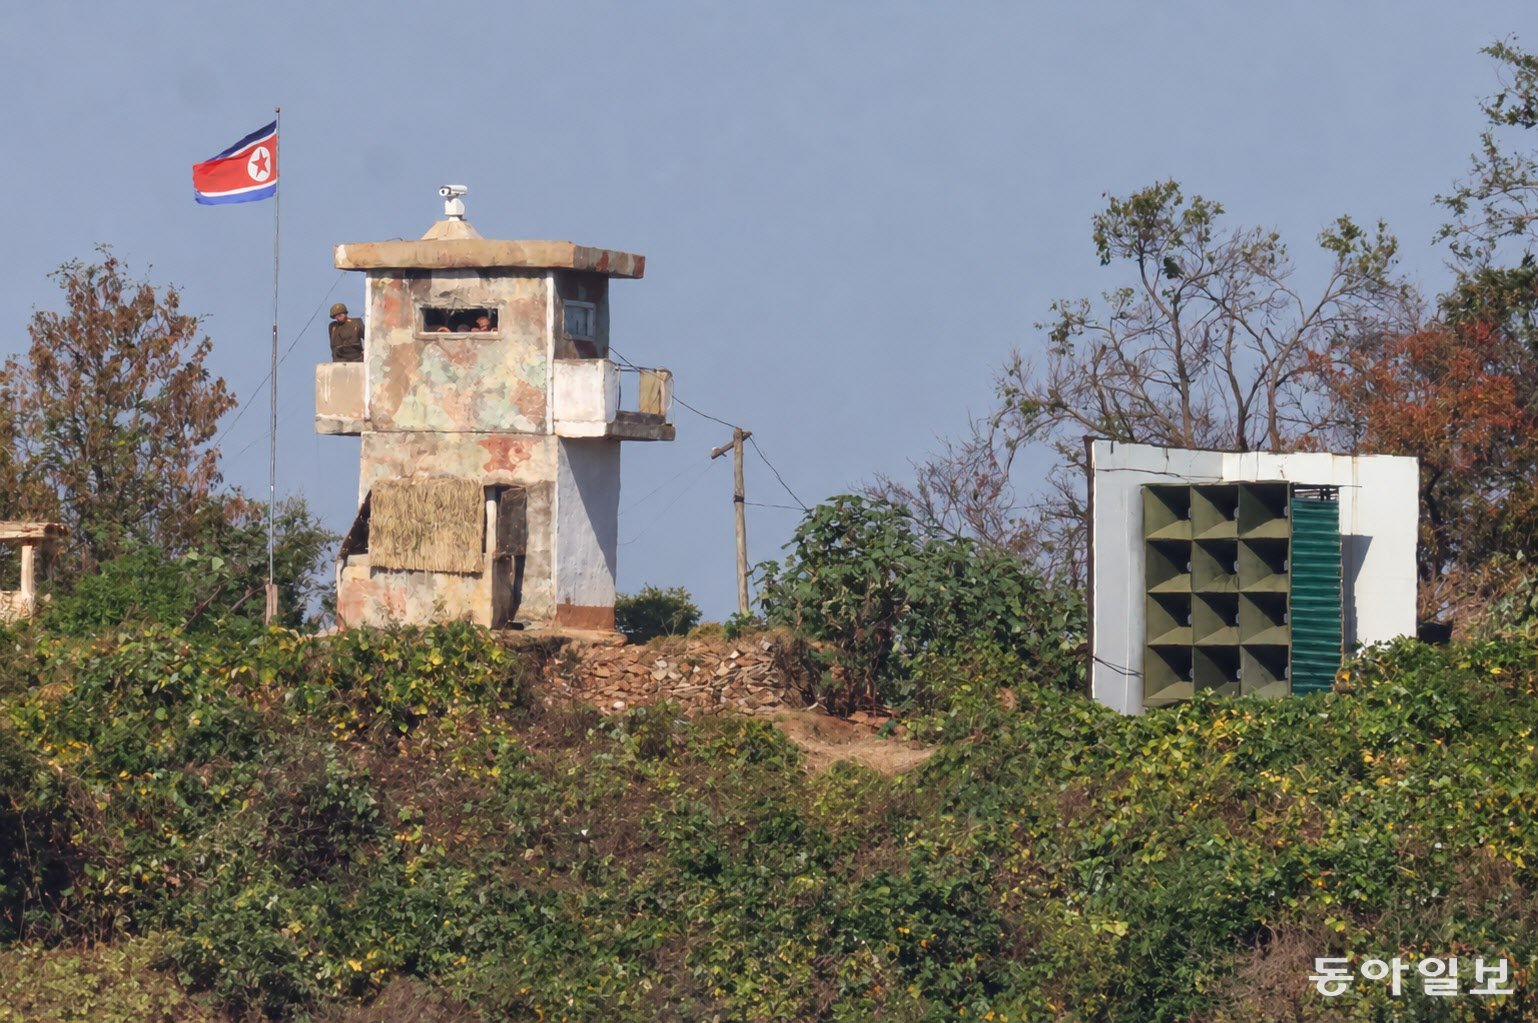
[주성하 기자의 서울과 평양 사이]김정은, 하늘까지 막을 수 있나
3 hours ago
6
Popular
영탁 "임영웅과 자주 운동해, 축구 실력 1티어..장민호는 개발" [사당귀]
3 weeks ago
387

주말 새 2금융권까지 해킹피해 확산에…당국, 4일 전 금융업권 협회장·금융사 대표 긴급 소집
3 weeks ago
383

넷마블 ‘몬길: 스타다이브’, 1.4 대규모 업데이트…‘이자벨라’ 등장
3 weeks ago
380

임산부석 차지한 노인…다리 깁스한 34주 만삭 임산부는 결국
3 weeks ago
375

Show GN: 믹스독 — 같은 구독으로 더 많이 쓰는 오픈소스 코딩 에이전트
3 weeks ago
372

“군대 안가” 자랑한 축구대표팀에…안철수 “군대가 혐오시설? 군면제 없애야”
3 weeks ago
370

승부 가리기엔 11회가 모자랐다…KT, 연장 접전 끝 롯데와 2-2 무승부→매직넘버 2
3 weeks ago
367
한국큐빅, 매출 67% 차지 안산공장 생산중단…부산공장으로 통합
3 weeks ago
366

은행권 AI 연쇄해킹…공격서버에 ‘중국어 문자열’ 있었다는데
3 weeks ago
355

평택시흥고속도로서 트럭이 승용차 2대 추돌…트럭 운전자 사망
3 weeks ago
353
 English (US) ·
© Clint's Theme Park 2026. All rights are reserved
