 4 hours ago
3
등록 2026-10-07 오전 7:58:04 수정 2026-10-07 오전 7:58:04 가 가 [이데일리 신하연 기자] 현대차증권은 7일 엠케이전자(033160)에 대해 메모리향 와이어본딩 물량 증가와 비메모리향 고수익 제품의 성장으로 물량(Q)과 가격·제품믹스(P)가 동시에 개선되는 업사이클에 진입했다고 평가했다. 실적 체질 변화에 비해 밸류에이션이 현저히 낮다며 투자의견 ‘매수’를 유지하고 목표주가를 기존 2만3000원에서 2만9500원으로 28.3% 상향했다. 김종배 현대차증권 연구원은 “와이어본딩 수요는 글로벌 OSAT(외주반도체패키지테스트)의 수요에 발맞춰 급증하고 있으며, 이는 엠케이전자의 분기 실적에서도 지속 증명되고 있다”며 “주로 메모리 중심의 골드와이어 수요 증가에 기인한 것으로 향후 SOCAMM2 램프업 가속화로 LPDDR5 수요가 증가할 경우 관련 수요는 폭발적으로 증가할 것”이라고 전망했다. 특히 당장 주목해야 할 부분으로는 메모리 물량 증가보다 비메모리향 제품의 가파른 성장과 이에 따른 제품 믹스 개선을 꼽았다. 본사와 중국법인에서 비메모리향 도금와이어 수요가 빠르게 증가하고 있어서다. 엠케이전자는 내년 고객사 수요 증가에 대응하기 위해 본사 도금와이어 생산능력(CAPA)을 설비 기준 전년 대비 40~50% 확대할 예정이다. 도금와이어가 전체 매출에서 차지하는 비중은 10% 미만이지만 이익 기여도는 30% 이상인 고수익성 제품이다. 김 연구원은 “향후 물량이 증가할 때 엠케이전자의 주요 믹스 개선에 영향을 미칠 것”이라며 “중국은 이미 비메모리향 도금와이어 수요로 실적이 매분기 증가하고 있으며 금과 환율 등 외생변수에 큰 영향을 받지 않아 향후 실수요와 연동된 지속적인 실적 우상향을 기록할 것”이라고 내다봤다. 중국법인의 도금와이어 물량은 올해 3분기 전분기 대비 10~15% 증가할 것으로 예상했다. 내년에는 현재보다 20~30%가량 물량이 늘어날 것으로 전망했다. 팔라듐 합금(Pd Alloy)도 새로운 성장축으로 꼽았다. 인공지능(AI) 가속기와 FPGA 등 칩 수요가 늘어나면서 반도체 테스트용 포고핀 수요가 증가하고 있어서다. 국내 포고핀 업체인 리노공업과 메가터치 등도 이에 대응해 증설에 나서고 있다. 엠케이전자는 포고핀의 상단 플런저(Top Plunger)에 사용되는 Pd Alloy의 국내 유일 공급사다. 이미 상반기 대비 관련 물량이 2배 이상 증가했으며 내년에는 현재보다 다...
Related

블룸버그 “AI 유망 투자처는 대만...코스피는 ‘위험’”
1 hour ago
0

‘실적 D-1’ 삼성전자 담고 기판주 던졌다…SK하이닉스는 매도 1위[주식 초고수는 지금]
1 hour ago
0
e스포츠구단도 자본시장서 돈 빌린다…농심 레드포스, 첫 신용등급 부여
1 hour ago
0
3주 만에 32% 뛰어올라…한섬 주가 들썩이는 이유
1 hour ago
0
디티앤씨알오, 비임상시험관리기준 시험항목 확대
2 hours ago
1
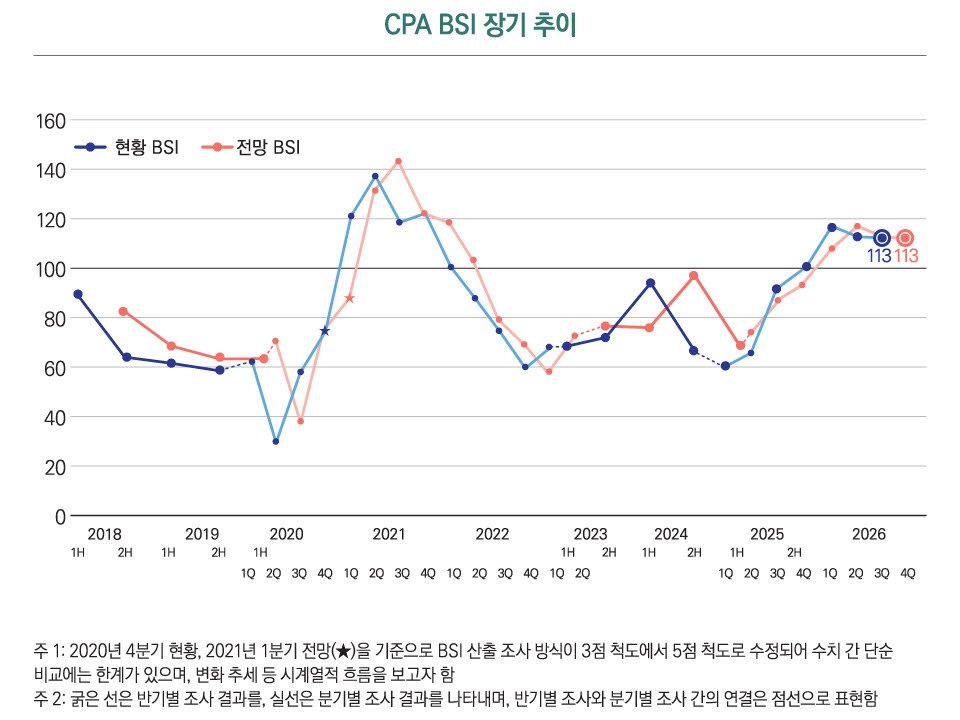
회계사가 본 경기실사지수…3·4분기 '경기 호전' 분석
2 hours ago
1
금감원, 증권사에 "해킹 경각심 가져야…IT보안 전면 재점검" 당부
2 hours ago
5

“로봇이 이해할 수 있게”…트웰브랩스, 1인칭 영상분석 AI ‘페가수스 1.6’ 출시
2 hours ago
6
Popular
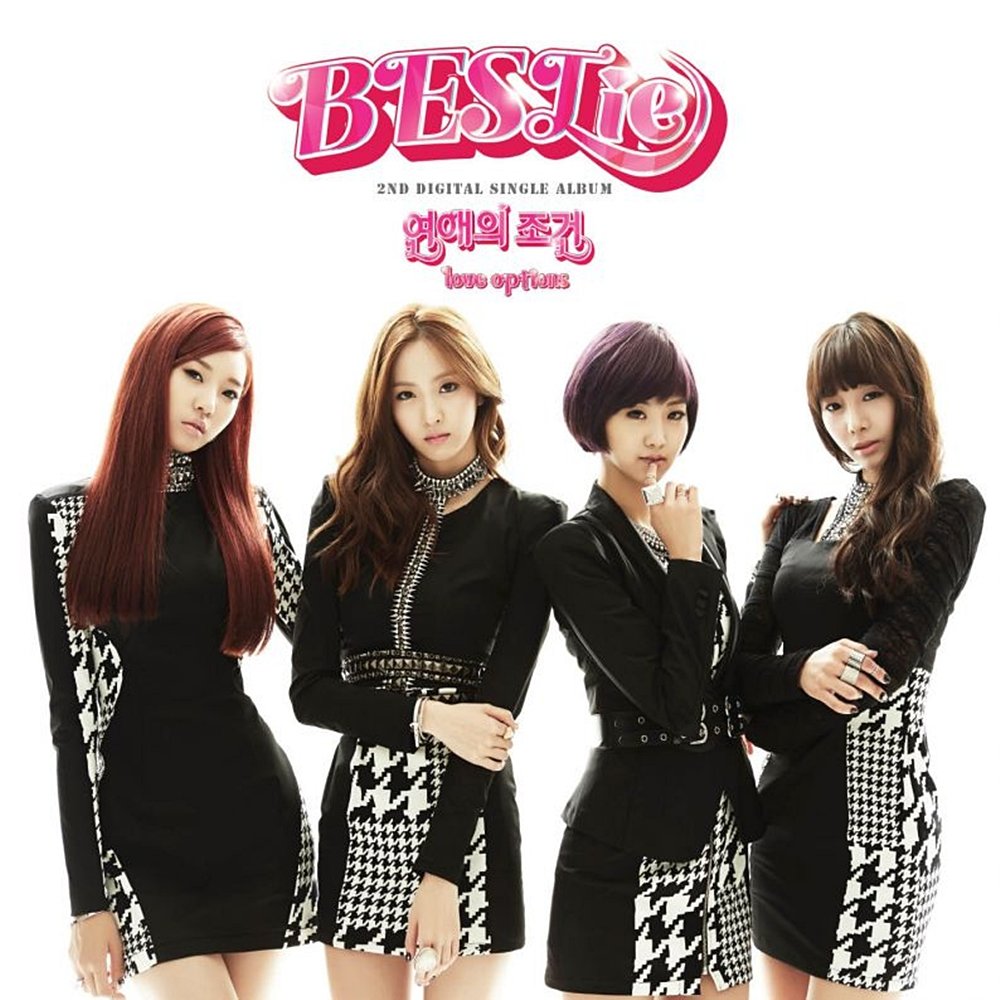
베스티 ‘연애의 조건’, 13년 만에 역주행…글로벌 차트까지 접수
4 weeks ago
89
이란 前대통령 “명예롭게 전쟁 끝내야” 종전 국민투표 제안
4 weeks ago
81
[올해의 우수게임] 인디게임 부문 에이아이엑스랩 '골목길: 귀흔'
3 weeks ago
80
발레 스타부터 스트리트댄스까지…서울서 한달 간 '춤판' 열린다
2 weeks ago
77

24세 유명 먹방 인플루언서 돌연 사망…3일 전 건강 이상 고백
4 weeks ago
76
쫓겨난 친정에 추석선물 보낸 한동훈…국힘 109명에 '구포국수'
2 weeks ago
74

“두 번이나 날 잊었지만…” 맥컬리 컬킨, ‘나홀로집에’ 엄마 추모하며 눈물
2 weeks ago
74

"소비자와 직접 만날 공간 필요 … AI·헬스케어·교육 기업, 오피스 수요 넘쳐"
3 weeks ago
73
신민아, 시댁 사랑 듬뿍 받네…김우빈 가족 커피차 보냈다
3 weeks ago
70
‘日 상대 완봉’ 차세대 국보급 투수 하현승, KBO 전체 1순위 정조준
3 weeks ago
64
 English (US) ·
© Clint's Theme Park 2026. All rights are reserved
