증권 > 국내 주식 실적 전망 낮췄는데 목표가는 올렸다…LG전자의 역설 [오늘 나온 보고서] 이익 전망 5%↓ 목표가 12%↑AI 냉각 수주로 4분기 적자 탈출전장 이익률 7%대, 로봇도 가세 LG전자가 운영중인 스마트 공장의 모습. <LG전자> LG전자가 기업간거래(B2B) 중심으로 체질을 바꾸자 증권가가 실적 전망은 낮추면서도 목표주가는 끌어올렸다. 인공지능(AI) 데이터센터 냉각과 전장·로봇 등 고부가 사업이 하반기마다 되풀이되던 수익성 저하를 메울 수 있다는 판단이다.29일 대신증권은 LG전자에 대한 투자의견 ‘매수’를 유지하고 목표주가를 24만원에서 27만원으로 12.5% 상향했다. 올해 영업이익 전망치는 4조8950억원에서 4조6430억원으로 5.1% 낮췄지만 목표 주가순자산비율(PBR)은 성장기 상단인 1.9배로 높여 잡았다. 눈앞의 실적보다 이익 체질의 변화에 무게를 둔 셈이다. 박강호 대신증권 연구원은 “전통적인 가전 중심에서 AI·데이터센터 공조와 전장 등 B2B로 성장축이 이동하고 있다”며 “2027년 ES와 VS 사업의 수익성 확대가 예상되는 만큼 투자 시각도 긍정적으로 변하고 있다”고 말했다.변화의 중심에는 공조 사업이 있다. LG전자는 상반기 ES(Eco Solution)사업본부에서 AI 데이터센터 냉각 솔루션 관련 6000억원 규모의 수주를 따냈다. 대신증권은 3·4분기에도 2조~3조원 규모의 추가 수주가 진행 중인 것으로 추정했다. 장비 생산과 공급 기간을 감안하면 고부가 냉각 매출은 내년 2분기 이후 본격적으로 늘어날 전망이다. 수주 기반 매출이 커지면 가전과 공조의 비수기가 겹치며 반복돼온 4분기 별도 기준 영업적자에서도 벗어날 수 있다는 관측이 나온다.경쟁력의 원천은 밸류체인이다. LG전자는 콜드플레이트에서 냉각수분배장치(CDU), 칠러, 외부 열 배출로 이어지는 냉각 전 과정을 갖췄고 소프트웨어와 전력 연계 솔루션, 계열사와 묶은 패키지 공급 역량까지 확보했다. 최근에는 엔비디아로부터 2.5MW급 CDU의 AI 팩토리 규격 승인도 받았다. AI 서버의 전력 소모가 급증하면서 발열 처리가 데이터센터 경쟁력을 가르는 상황에서 대형 냉각 시스템 공급사로 입지를 넓힐 발판을 마련했다는 평가다. 박 연구원은 “글로벌 데이터센터 투자 확대 과정에서 엔비디아와 마이크로소프트 등 다수 기업과 LG전자의 협력이 강화되고 있다”고 말했다.전장 사업은 외형보다 수익성이 빠르게 개...
Related
SK하이닉스 목표가 낮췄지만…“4분기 반등·주주환원 기대”-DS
52 minutes ago
1
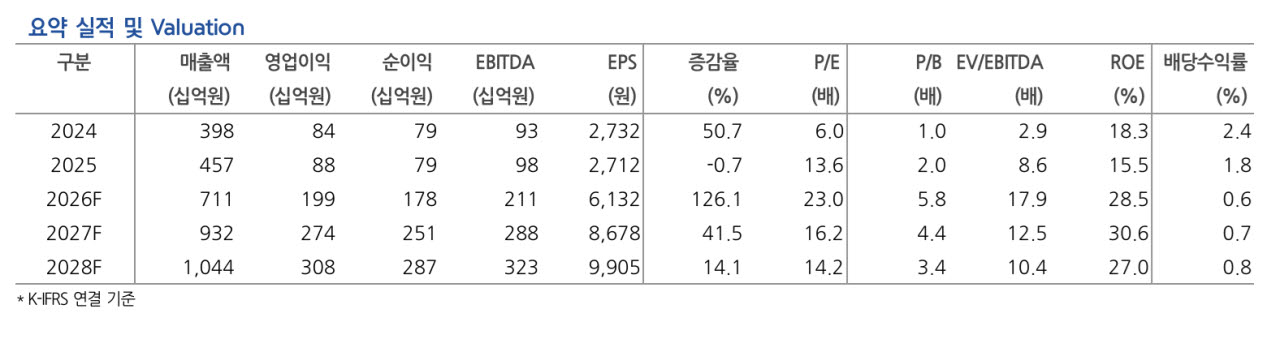
“피에스케이, 글로벌 설비투자 확대 수혜…목표가 22만원 유지”-현대차
52 minutes ago
1
"300만원 간다" 삼성전기, AI 기판 투자에 이익 눈높이↑
1 hour ago
1

삼성전자 실적 전망 낮춘 유진證…“메모리 가격 추가 상승 가능”
1 hour ago
3
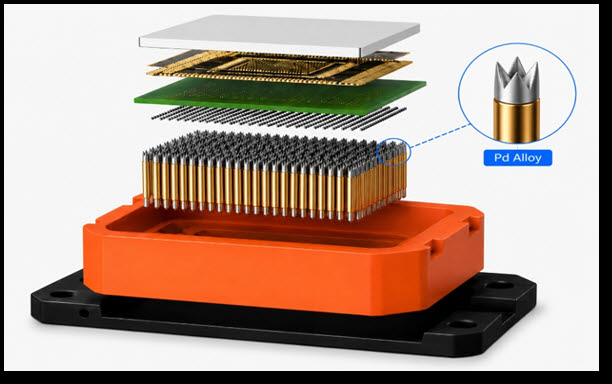
엠케이전자, 미 글로벌 AI 고객사향 'Pd Alloy' 승인 예정
1 hour ago
1

“K팝 잘나간다더니 내 계좌는 -44%”...엔터주 ‘엇박자’ 나는 이유는
1 hour ago
3

“LG전자, AI데이터센터 공조 수주·로봇 성장 기대”…목표가↑
1 hour ago
1

“현대글로비스, 중장비 수출 수요 회복 예상”…목표가 32만원 제시
1 hour ago
1
Popular

네팔 홍수 버티고 명소된 ‘기적의 초록집’…집주인이 밝힌 비밀은
3 weeks ago
76

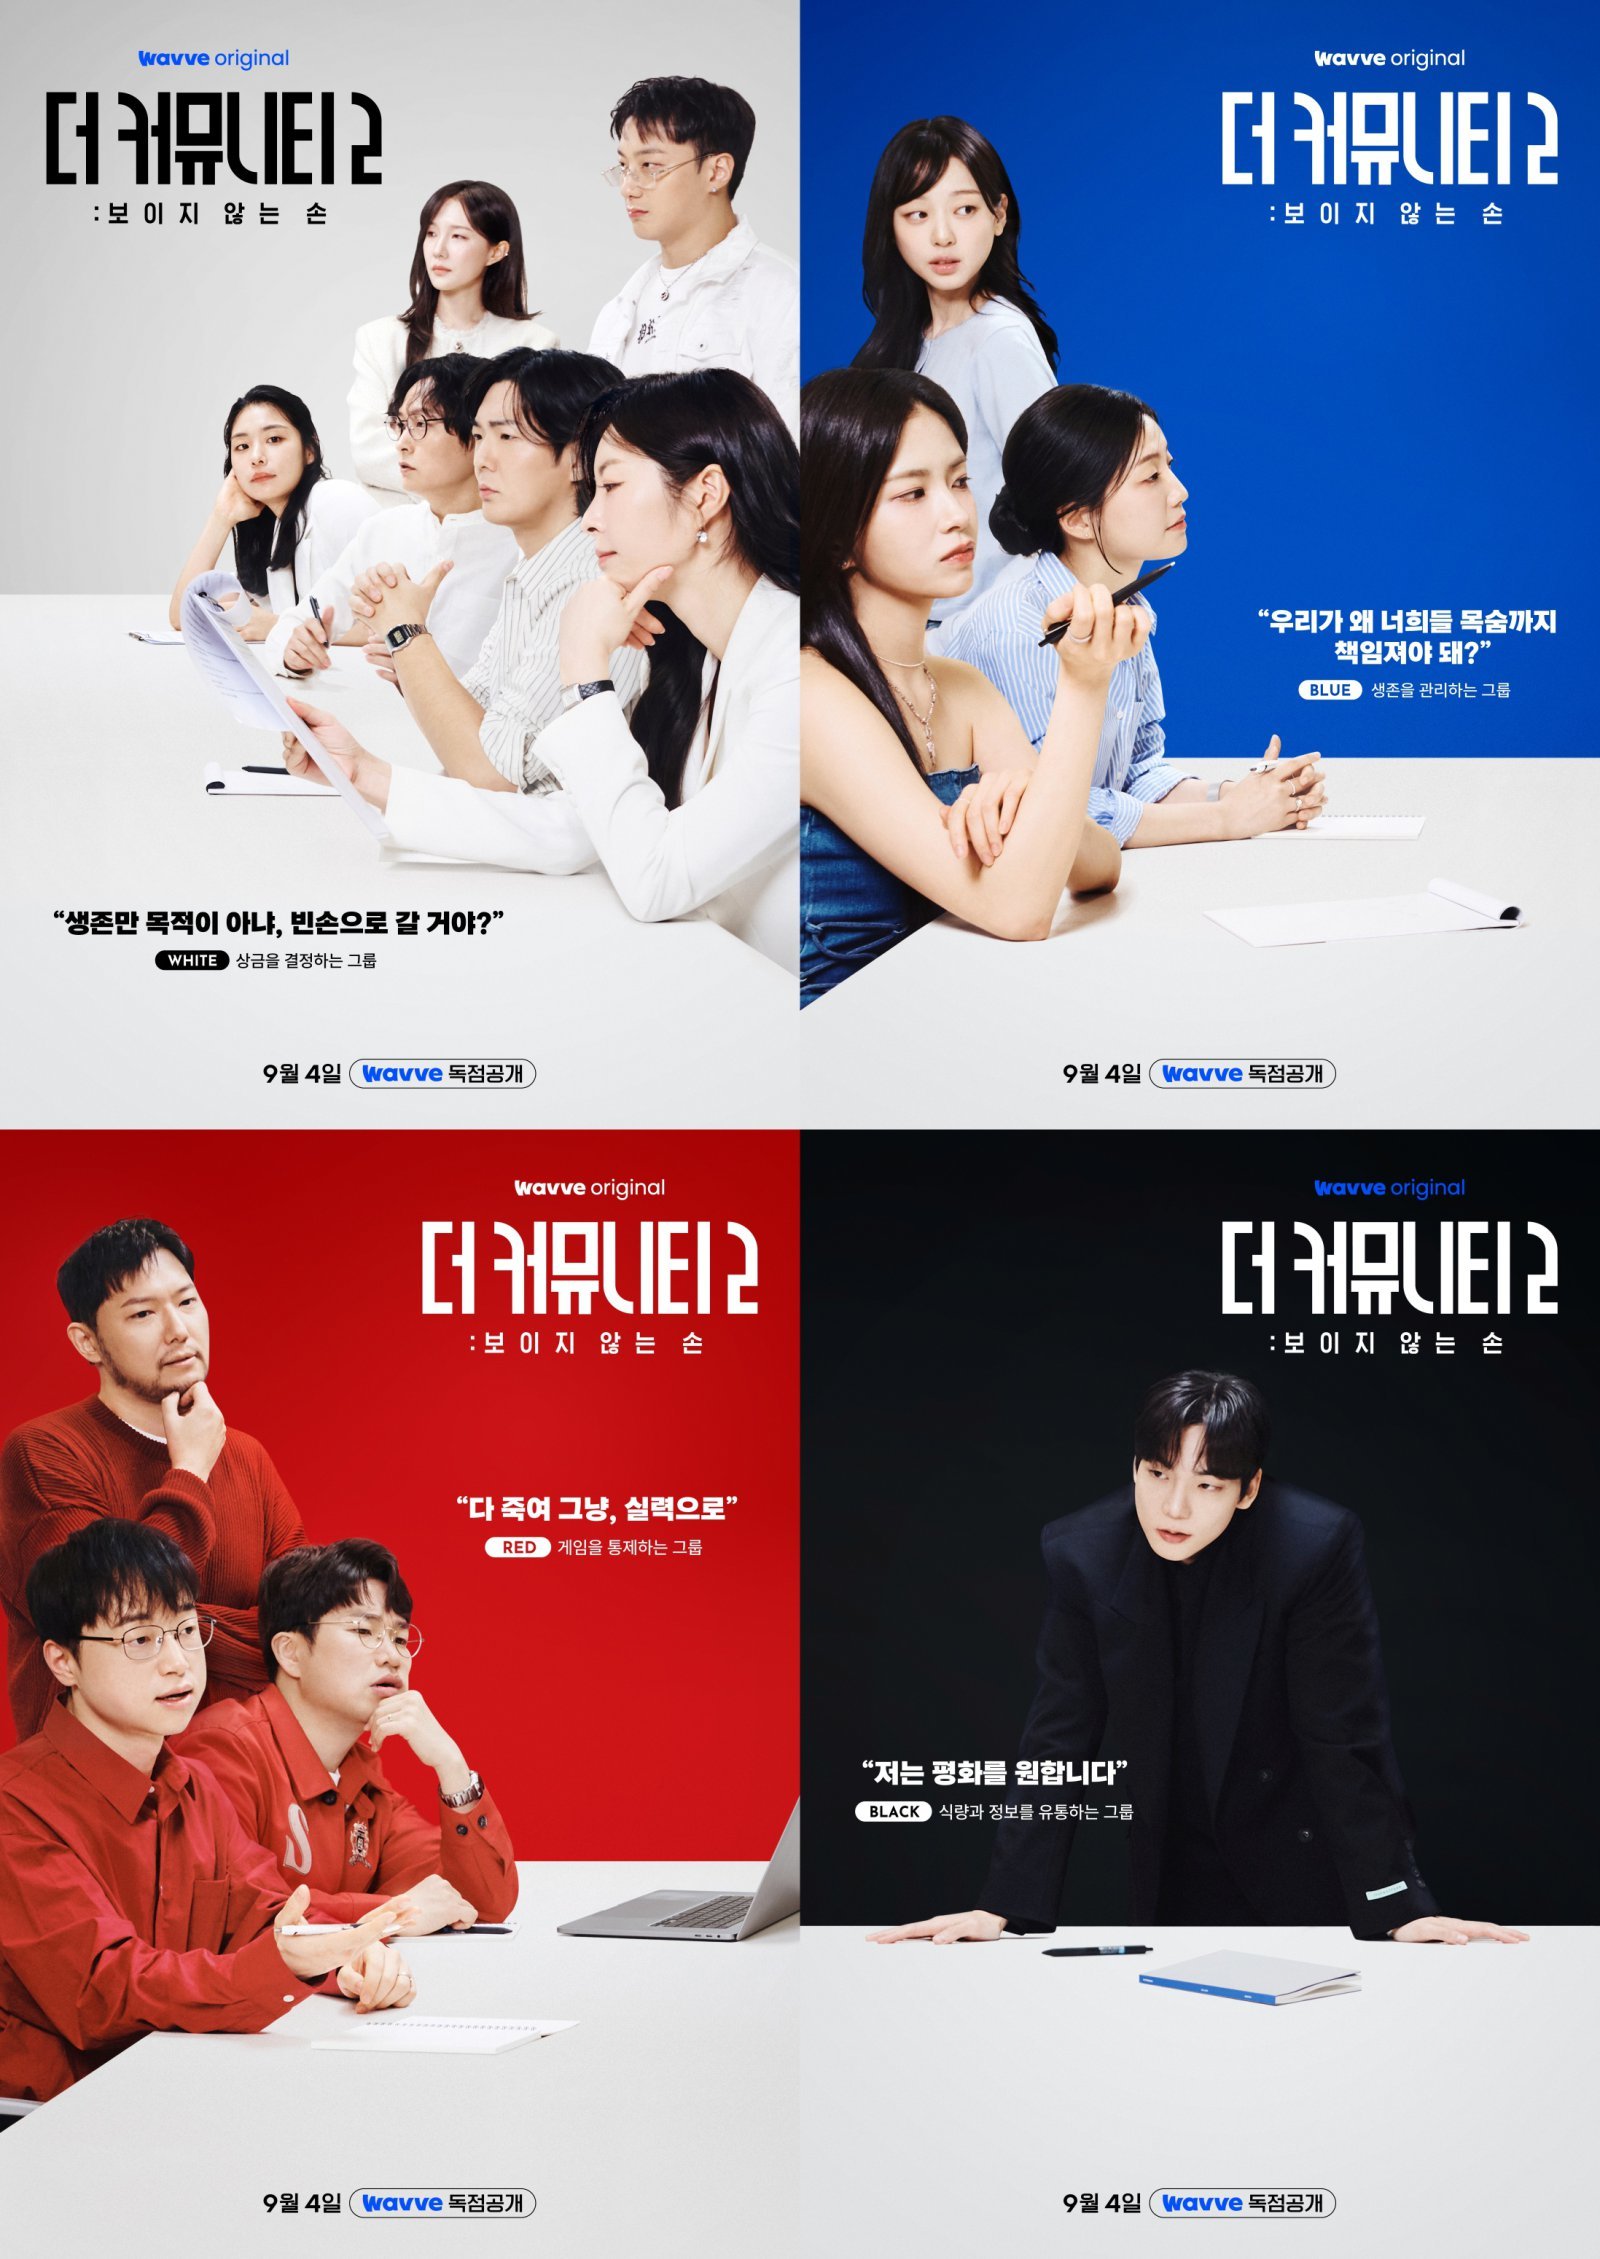
돈·생명·게임·식량 독점…‘더 커뮤니티2’ 살벌한 생존 구조 (더 커뮤니티2)
3 weeks ago
57

베스티 ‘연애의 조건’, 13년 만에 역주행…글로벌 차트까지 접수
3 weeks ago
55

‘아시아 프로야구 최강팀 가리자’ 2026 APBC, 11월 12~15일 도쿄돔서 열린다
3 weeks ago
54
효리수, 그야말로 ‘화제의 신인’ 효연·유리·수영 K팝 새 판 짠다
4 weeks ago
53
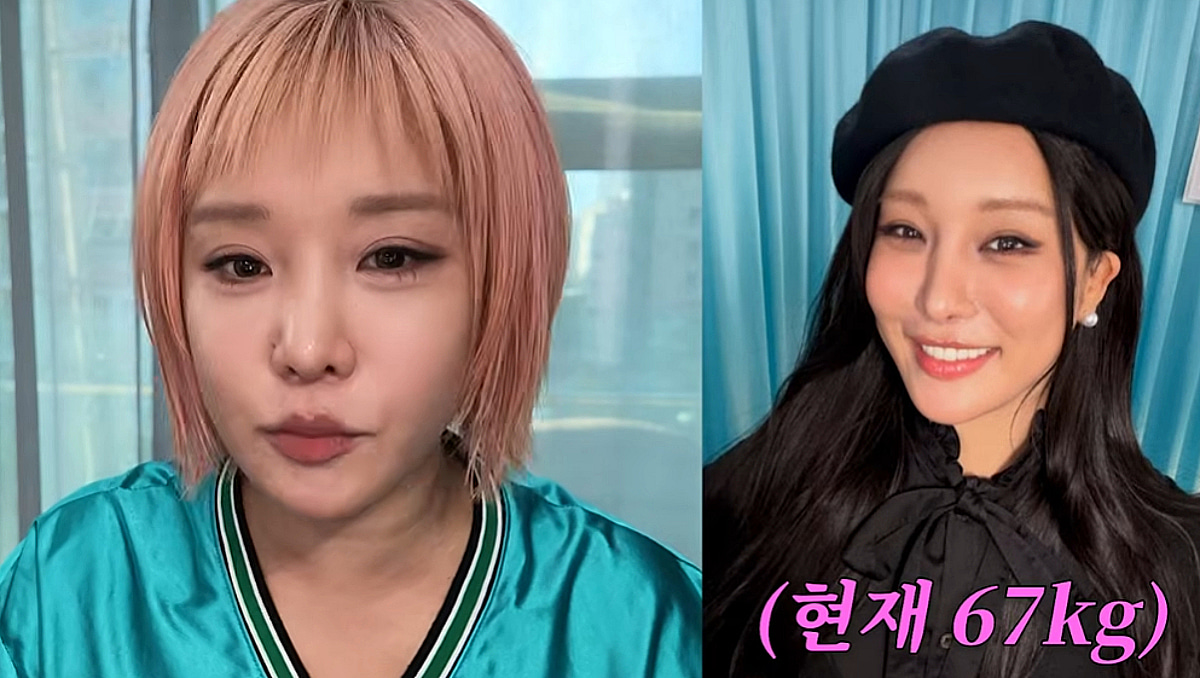
금주 432시간..랄랄, 10kg 제대로 뺐다 "마운자로·위고비 NO"[스타이슈]
4 weeks ago
50

이란 前대통령 “명예롭게 전쟁 끝내야” 종전 국민투표 제안
2 weeks ago
49

24세 유명 먹방 인플루언서 돌연 사망…3일 전 건강 이상 고백
2 weeks ago
48

넘어진 뒤 엑스레이는 정상인데 손목이 계속 아프다면… ‘주상골 골절’을 놓치는 이유
3 weeks ago
45
 English (US) ·
© Clint's Theme Park 2026. All rights are reserved
