
경제 > 경제 정책 “연금 30년 받으면 수백만원 차이”…국민연금, 모르면 손해 보는 ‘이것들’ [배짱 편한 은퇴] 업데이트 : 2026.09.18 21:25 닫기 [챗 GPT 생성 이미지] 월급명세서를 받을 때 마다 매달 어김없이 빠져나가는 돈이 있다. 바로 국민연금 보험료다.자영업자나 사업소득자는 소득 신고 과정에서 일정 부분 조정의 여지가 있지만 직장인은 사정이 다르다. 급여가 고스란히 드러나는 이른바 ‘유리 지갑’이다. 월급이 들어오기도 전에 세금과 국민연금 보험료가 어김없이 빠져나간다.그래서 은퇴를 앞둔 직장인들 사이에서는 이런 볼멘소리도 나온다.“내가 노후를 위해 꼬박꼬박 맡겨둔 돈인데, 돌려받을 때 세금이나 건강보험료로 또 떼어가는 게 맞나요.” [제미나이 생성 인포그래픽] 결론부터 말하면 연금은 ‘얼마를 모았느냐’ 못지않게 ‘언제, 어떻게 받느냐’가 중요하다. 같은 금액을 받더라도 어떤 재원으로 쌓였는지, 언제부터 어떤 방식으로 받는지에 따라 세금과 건강보험료 부담이 달라질 수 있기 때문이다.즉 국민· 퇴직·개인연금인지 등에 따라 과세 방식이 다르고, 같은 연금 계좌 안에서도 세액공제를 받은 돈인지 아닌지에 따라 세금 계산법이 달라진다.20~30년 받는 연금…적은 세금 차이도 ‘눈덩이’은퇴 후 국민연금을 받기 시작하면 공단에서 조회한 예상 연금액이 고스란히 통장에 들어올 것으로 생각하기 쉽다. 하지만 실제 손에 쥐는 금액은 세금 등에 따라 달라질 수 있다.국민연금도 과세 대상에 해당하는 연금소득에는 소득세가 부과된다. 다만 보험료를 낼 당시 소득공제를 받지 않았다면 해당 보험료를 재원으로 하는 연금소득은 과세 대상에서 제외된다. [매경 DB] 문제는 수급자가 소득공제를 받지 않은 보험료 내역을 직접 확인해 공단에 알리지 않으면 해당 부분까지 포함해 세금이 원천 징수될 수 있다는 점이다.직장 생활을 하면서 소득 공백 기간이 있었거나 퇴직 전후로 국민연금 보험료를 직접 낸 경험이 있다면 소득공제를 받지 않은 보험료가 포함돼 있을 가능성이 있다.대표적인 사례가 소득이 없는 배우자의 임의가입이다. 외벌이 가구에서 전업주부인 배우자가 본인 명의로 국민연금에 임의 가입해 보험료를 냈다면 소득이 없어 보험료에 대한 소득공제를 받지 못했을 수 있다.임의 계속 가입을 통해 보험료를 추가 낸 경우도 점검 대상이다. 퇴직 후 별다른 소득이 없는 상태에서 연금 수령액을 늘리기 위해 개인 자금으로 보험료를 냈다면 ...
Related
퇴직연금 계좌로 국채 투자 가능해진다…연말정산 혜택도
29 minutes ago
0
SDN, 불가리아 태양광발전사업 투자수익 본격화
29 minutes ago
0
IBK기업은행, 초기 혁신스타트업에 3000억원 금융지원…신보와 맞손
33 minutes ago
0
생명보험협회, '제1회 시니어 라이프케어 어워즈' 개최...요양·돌봄현장 종사자 격려
33 minutes ago
0
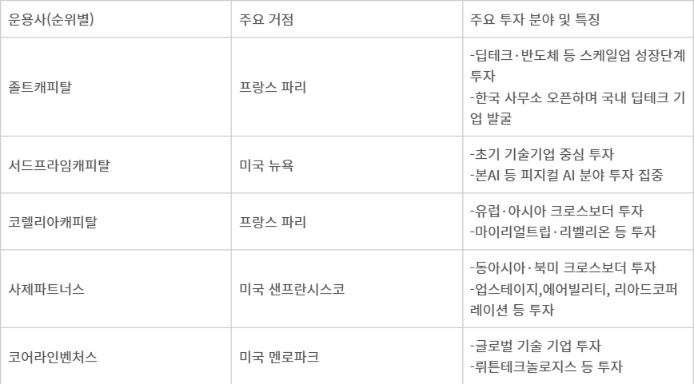
모태펀드 '글로벌 VC' 출자 1위는 佛 '졸트캐피탈'…유럽계 두각
33 minutes ago
0
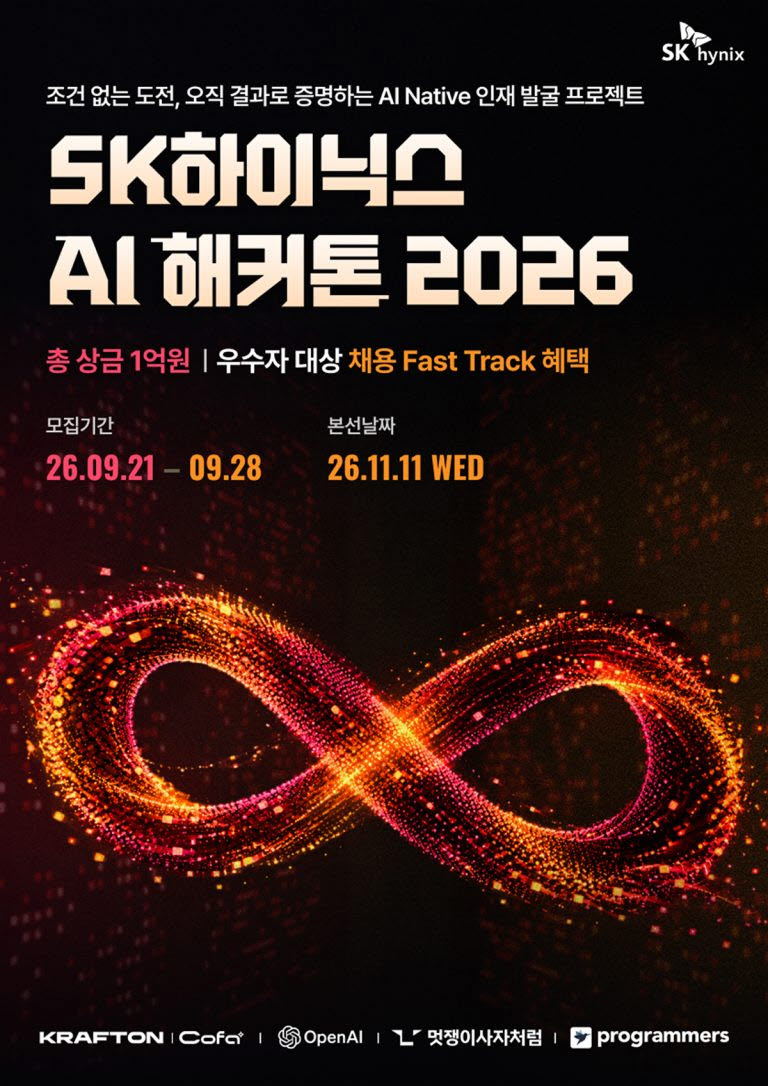
SK하이닉스, 학벌 대신 AI 실력 본다…총상금 1억 해커톤 개최
34 minutes ago
0
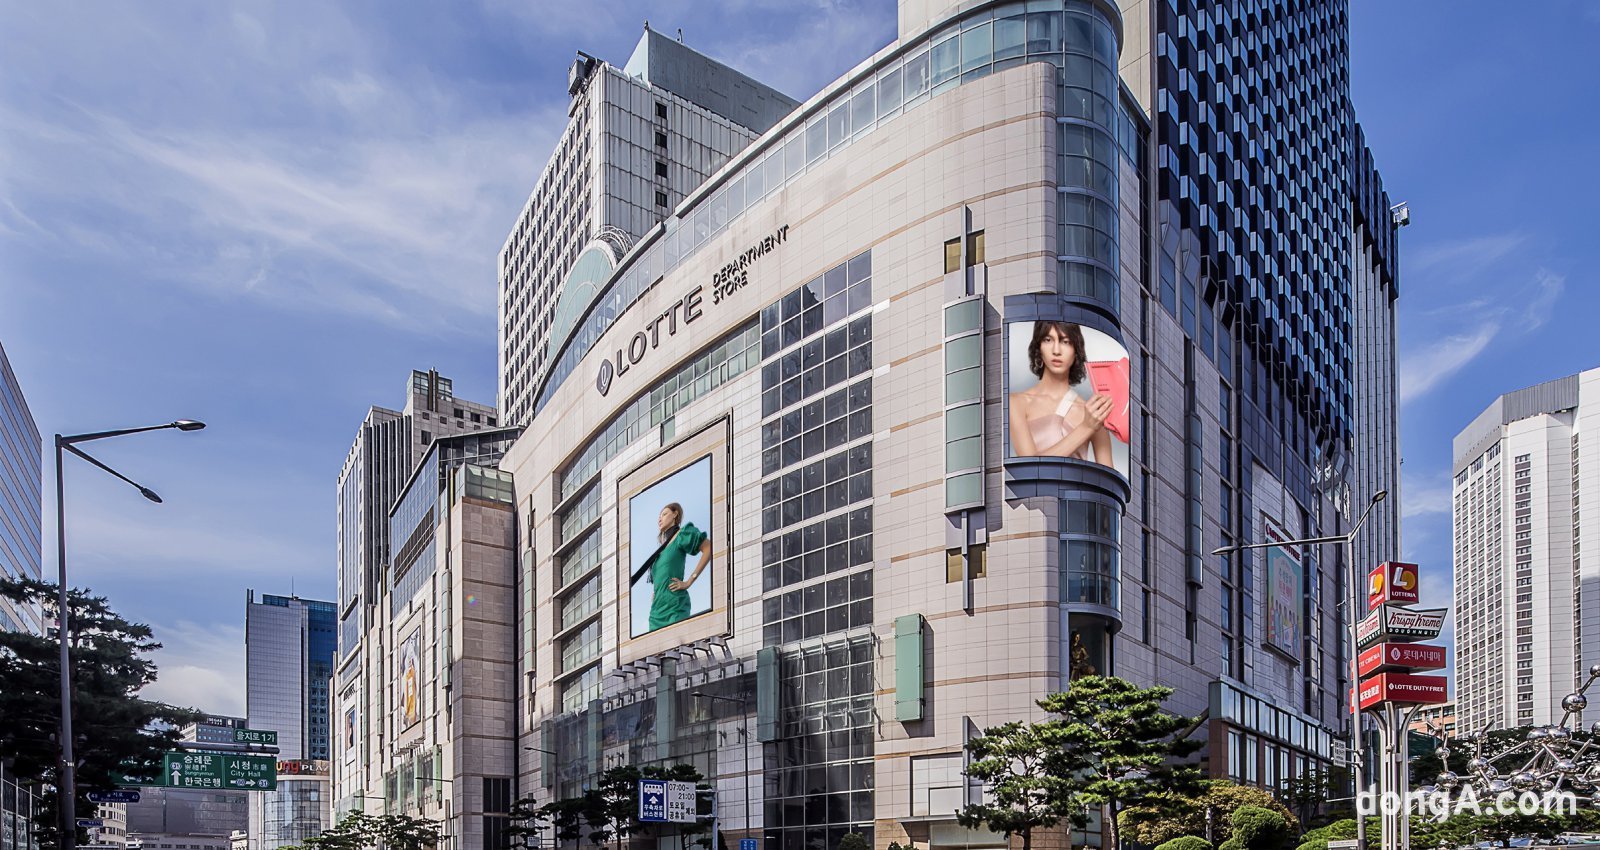
롯데백화점, 희망퇴직 접수…5년 만에 인력구조 재편
35 minutes ago
0
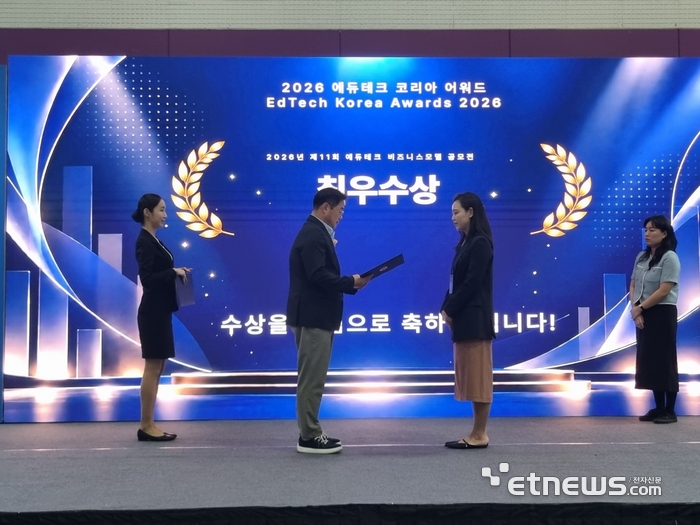
스텔업 '한글링', 제11회 에듀테크 비즈니스모델 공모전 최우수상 수상
35 minutes ago
0
Popular
[속보] 네팔 홍수로 고립됐던 한국인 10명 중 9명 안전지역 이송
3 weeks ago
69
베테랑 김현수 끝내기안타…KT 선두 지켰다, 4년차 김정운은 데뷔 첫 승 감격 [SD 수원 스타]
3 weeks ago
69
한로로, 코르티스 ‘조롱 가사’ 논란 직접 등판…“좋은 뜻으로 받아들여”
3 weeks ago
68

네팔 홍수 버티고 명소된 ‘기적의 초록집’…집주인이 밝힌 비밀은
2 weeks ago
66

부러진 히말라야 빙하가 물 가뒀다가 ‘펑’…“화산 폭발 같았다”
3 weeks ago
63

Qwen 3.8-Flash-Next(125B a6B), 2026년 8월 26일 공개 예정
3 weeks ago
62
에브리봇, 中 피지컬 AI 기업 엑스스퀘어와 MOU…휴머노이드 사업 확대
3 weeks ago
62
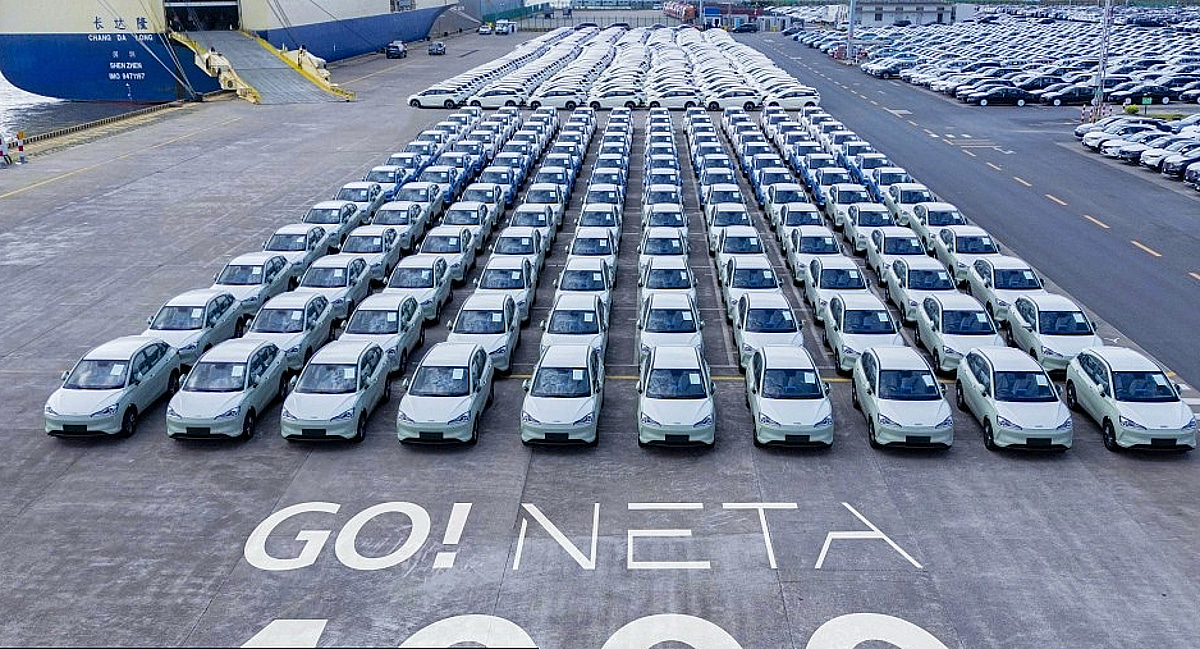
"파산 절차 돌입한 회사만 23곳"... 中 자동차 산업 재편의 서막 열리나
3 weeks ago
57

오세훈 "강남 탄천에 1.3만가구"…'용산공원 임대주택'에 맞불
3 weeks ago
54
How to Reduce Capacity Requirements in SAP S/4HANA
3 weeks ago
54
 English (US) ·
© Clint's Theme Park 2026. All rights are reserved
