 3 hours ago
4
등록 2026-11-06 오전 7:59:54 수정 2026-11-06 오전 7:59:54 가 가 [이데일리 신하연 기자] 신한투자증권은 6일 에코프로비엠(247540)에 대해 북미 전기차(EV) 시장 부진과 유럽 완성차 업체의 차종 변경으로 단기 실적 공백이 불가피하지만, 헝가리 공장 가동 정상화를 계기로 점진적인 회복이 가능할 것으로 전망했다. 투자의견 ‘매수’를 유지하고 목표주가는 기존 16만원에서 12만원으로 25% 하향 조정했다. 이진명 신한투자증권 수석연구원은 이날 보고서에서 “단기적으로 북미 EV 부진과 유럽 OEM 차종 변경에 따른 출하 공백은 불가피하다”면서도 “ESS·P/A 수요가 일부 방어하는 가운데 헝가리 2개 라인이 정상 가동에 들어가며 출하 회복 기반을 확보했다”고 평가했다. 에코프로비엠의 3분기 연결 기준 매출액은 5579억원으로 전년 동기 대비 10.7%, 전분기 대비 3.3% 감소했다. 영업이익은 120억원으로 전년 동기 대비 76.2%, 전분기 대비 33.3% 줄었으나 시장 컨센서스인 123억원에는 부합했다. 전기차용 양극재 판매 부진이 실적에 부담으로 작용했다. 북미 전기차 수요 정체와 유럽 완성차 업체의 차종 변경 영향으로 전기차향 매출액은 전분기 대비 34% 감소한 2561억원을 기록했다. 반면 에너지저장장치(ESS)와 전동공구(P/A) 부문은 상대적으로 견조한 흐름을 보였다. ESS향 매출액은 추가 물량 확보에 힘입어 전분기 대비 173% 증가한 1236억원을 기록했다. P/A향 매출액도 데이터센터 수요 호조에 힘입어 16% 증가한 1697억원으로 집계됐다. 다만 일회성 요인을 제외한 실질 영업이익은 적자를 기록한 것으로 분석됐다. 헝가리 공장 가동 중단과 원화 강세에 따른 부담이 수익성에 영향을 미쳤다는 설명이다. 4분기에는 적자전환이 예상된다. 신한투자증권은 에코프로비엠의 4분기 매출액을 5486억원, 영업손실을 97억원으로 전망했다. 헝가리 공장 재가동에 따른 출하량 증가에도 메탈 가격 하락과 가동 중단 관련 일회성 비용이 실적에 부담으로 작용할 것으로 내다봤다. 실적 회복은 내년부터 본격화할 전망이다. 헝가리 공장 가동 정상화와 유럽 신규 고객사 공급 확대에 힘입어 내년 출하량이 올해보다 18% 증가할 것으로 예상했다. 이 연구원은 “내년 헝가리 가동 정상화와 유럽 신규 고객향 공급 확대로 출하량이 18% 증가하며 매분기 실적 개선세가 유효하다”고 분석했다. 이어 “...
Related
여성공학인 경력단절 막는다…정부, 내년 첫 실태조사 '시동’
10 minutes ago
0

‘블루 쓰나미’에 5000 붕괴 … 코스피 추가 강제청산 가능성
14 minutes ago
0
코팅·가공 기술로 넓어지는 종이 포장 시장…투자 여력이 필요하다면?
15 minutes ago
0
AI 반도체 밸류체인株도 급락…두산·한솔테크닉스 10%대↓[특징주]
22 minutes ago
0

폭락장에도 꿋꿋…노무라 “코스피 목표 1만 유지…상승 동력 4가지 있어”
29 minutes ago
0
가격 매력이 커질수록 신용·미수 부담도 함께 봐야 합니다
35 minutes ago
0
피노, 1830억 원 규모 유증 단행…이차전지 소재 사업 체질 개선
40 minutes ago
0
美 데이터센터 규제 우려에 전력기기株 이틀째 '우수수'[특징주]
43 minutes ago
0
Popular

[ET특징주]펩트론, 일라이릴리 기술평가 종료 소식에 하락세
4 weeks ago
564

[美특징주]캠벨·제너럴밀스 등 강세…기술주 이탈해 소비재주로
3 weeks ago
558
박정수, 230억 건물주다운 노후 플랜?…보증금 22억·월 500만원에 “마음에 들어”
4 weeks ago
391
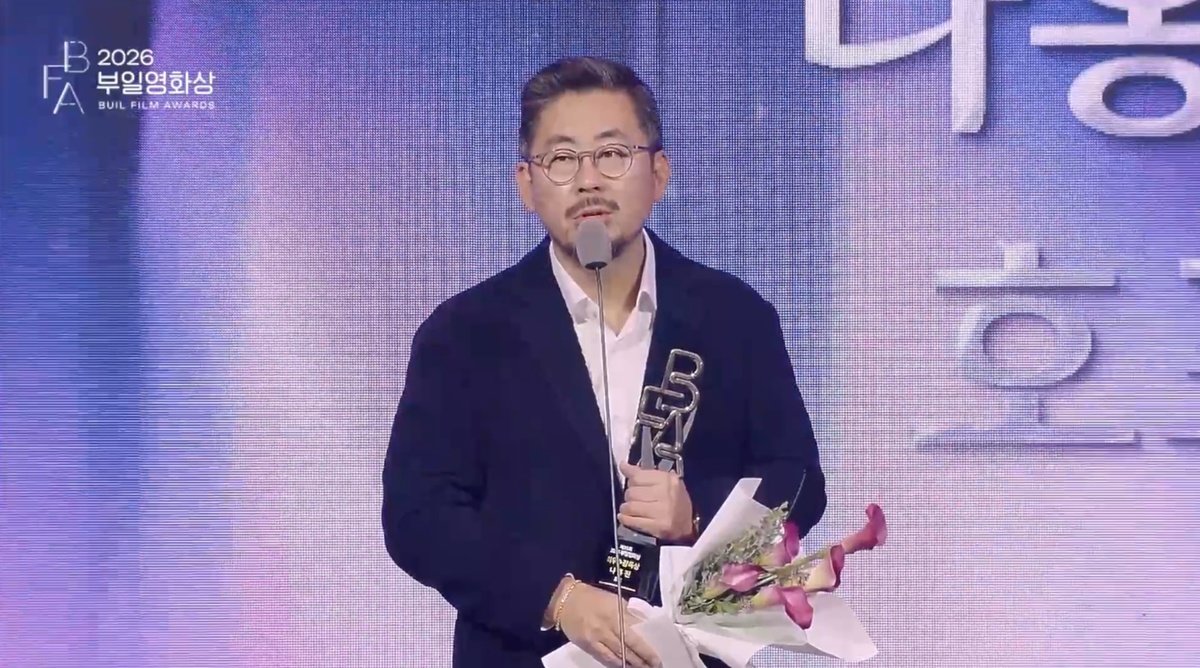
나홍진 감독 ‘호프’ 5관왕…최우수작품상=‘세계의 주인’ (종합)[2026 부일영화상]
4 weeks ago
388
[美특징주]휴렛패커드, AI 서버 신제품 공개에 주가 3%↑…신고가 경신
4 weeks ago
386
[美특징주]마이크론, 메모리 호황 기대에도 4%↓…오픈AI 우려에 낙폭 확대
4 weeks ago
381
[美특징주]오픈AI관련株, 매출 기대치 하회에 동반 급락…코어위브 8%↓
4 weeks ago
380
[마켓톡스]금리 상승·AI주 선호에 밀린 소형주…매수 기회 올까-BTIG
4 weeks ago
376
한가인 “연정훈과 결혼 이틀 전 ‘못 하겠다’ 선언”…촬영장까지 찾아왔다
4 weeks ago
374
[美특징주]크라우드스트라이크, 니드햄 목표가 상향에 강세
3 weeks ago
369
 English (US) ·
© Clint's Theme Park 2026. All rights are reserved
