증권 > 국내 주식 “실망스럽지만 이게 바닥”…휴젤 목표가 낮췄지만 ‘매수’ 유지한 이유 [오늘 나온 보고서] 3분기 영업익 62% 급감한 975억美판매방식 변경·재고 재매입 영향키움·신한證 “4분기 매출반등 기대” 휴젤 거두공장 전경. 사진=휴젤 제공 증권사들이 5일 휴젤에 대해 “실적 저점 통과”라고 평가하며 투자의견 ‘매수’를 유지했다. 다만 3분기 실적이 기대치를 크게 밑돌자 목표주가는 일제히 낮췄다. 키움증권은 목표주가를 기존 25만원에서 23만원으로, 신한투자증권은 30만원에서 28만원으로 각각 조정했다.휴젤의 올해 3분기 매출은 975억원으로 전년 동기 대비 7.9% 줄었다. 영업이익은 181억원으로 61.8% 급감했다. 시장 전망치(컨센서스)와 비교하면 매출은 7%, 영업이익은 35% 하회했다. 영업이익률은 18.6%로, 중국 재고 조정 여파로 14.7%를 기록했던 2018년 3분기 이후 가장 낮았다.신민수 키움증권 연구원은 부진의 원인으로 미국 판매 방식 변경을 꼽았다. 신 연구원은 “미국 전략 변경으로 인해 유통 재고를 재매입하고, 손익계산서 지표들의 저점을 다지는 3분기 실적이 발표됐다”고 했다. 재고를 되사들이면서 북남미 지역 매출은 마이너스(-) 2억원을 기록했다.미국 외 시장은 순항했다. 브라질 톡신 매출은 분기 기준 처음으로 100억원을 넘어섰다. 휴젤은 2028년 브라질 톡신 시장 점유율 25%를 목표로 하고 있다. 국내 톡신 매출도 213억원으로 46.3% 늘었다.주가는 실적 발표 충격을 딛고 반등했다. 휴젤은 4일 장중 16만7400원까지 10% 넘게 밀렸다가 18만4000원에 장을 마쳤다. 신 연구원은 “실적과 주가 관점에서 저점은 통과했다고 판단한다”며 “재고 조정에 따른 매출액 감소가 3분기에 일회성으로 끝나고” 4분기부터 판매 단가가 높은 미국 직판 물량이 반영될 수 있다고 내다봤다.신 연구원은 주가가 한 단계 더 오르려면 회사의 내년 실적 전망치(가이던스)를 확인해야 한다고 짚었다. 그는 “미국 직판 투자, 메디컬 마케팅 지속 등으로 비용 증가 압박도 상존한다”며 “내년 초에 있을 가이던스 제시와 미국, 브라질, 유럽 시장의 전략 가시성을 확인할 필요가 있다”고 했다.신한투자증권도 3분기를 실적 바닥으로 진단했다. 김지영 신한투자증권 연구원은 같은 날 보고서에서 미국 매출 차감과 판매관리비 확대를 부진 원인으로 꼽았다. 미국 유통사 베네브(Benev)와의 계약을 영...
Related
코윈로보틱스, 글로벌 ESS 기업 로봇 시스템 수주…해외 고객사 확대
1 hour ago
3
엠비디, 공모가 7000원 확정…수요예측 경쟁률 187대 1
1 hour ago
1
엘앤씨바이오, 3분기 누적 영업익 892% 급증…매출 1075억
1 hour ago
1
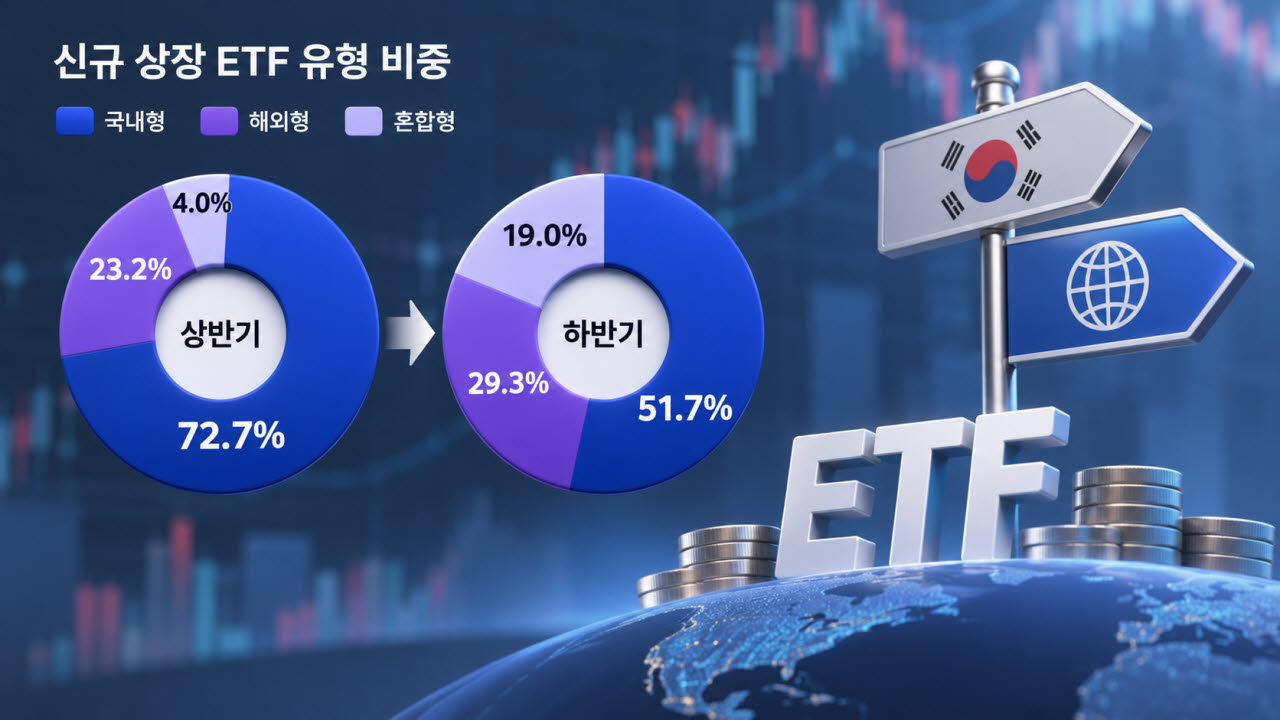
ETF도 '국장 쏠림' 줄었다…국내형 비중 20%p '뚝'
1 hour ago
1

‘고점서 71% 추락’ HD현대엔솔, 반등세 보이며 주간수익 1위 [MK시그널]
2 hours ago
1

[단독] 미성년 자녀계좌에도 레버리지 열풍…‘나스닥 2배’ 상품 순매수 상위
2 hours ago
1
[단독]'2배 대박' 노린 증권맨들…단종레 투자 1위는 유안타
2 hours ago
1
[단독]증권맨 9명 중 1명 '단종레' 투자 나서…석달새 61% 손실
2 hours ago
1
Popular
[美특징주]캠벨·제너럴밀스 등 강세…기술주 이탈해 소비재주로
3 weeks ago
576

매경이 전하는 세상의 지식 (매-세-지, 10월 13일)
4 weeks ago
348

반도체팹이 바꾼 건설 수혜株… LS일렉·한양이엔지 재주목
4 weeks ago
347
클래식 문턱 낮춘 17세 아이히혼…“팔로어 상당수가 한국인 놀라워”
4 weeks ago
341

버그를 환자처럼, 코딩 에이전트를 의료팀처럼 다룬 5개월
4 weeks ago
341

“딸 숨져가던 21분 CCTV 사라져”…양재웅 병원 사망 유족, 경찰 초동수사 질타
3 weeks ago
316
Show GN: 나래 한글(나래팩) – AI 에이전트용 HWP/HWPX 편집·생성 CLI/스킬/템플릿 패키지...
3 weeks ago
316

국민연금이 美 아마존과 손잡은 까닭…“AI로 주식 분석할 것”
4 weeks ago
312
'주전들 빼고 호주 날아간' 서울, 김기동 감독 "영건들, 능력 증명하라"... 정현우 "결과 보여주겠다" ...
3 weeks ago
304

김동선, 독립경영 강화 속도전 … 한화M&S 지분 19% 공개매수
4 weeks ago
298
 English (US) ·
© Clint's Theme Park 2026. All rights are reserved
