 1 hour ago
1
[전문가와 함께쓰는 스페셜리포트] 건전성 규제에 갖힌 K금융담보 없으면 기술 좋아도 퇴짜대출 위험성 계산법 새로 짜야 등록 2026-09-16 오후 7:03:05 수정 2026-09-16 오후 7:03:05 가 가 [한재준 인하대 파이낸스경영학과 교수, 김보경 금융전문기자] 은행 직원 앞에 두 건의 대출 신청서가 놓여 있다. 하나는 서울 아파트를 담보로 맡긴 직장인의 주택담보대출이고, 다른 하나는 기술은 있지만 담보가 없는 스타트업의 운전자금 대출이다. 단순하게 2개의 신청서 중 하나만을 골라 대출을 해줘야 한다고 치자. 그럼 은행은 어느 쪽을 선택할까. 답은 뻔하다. 주택담보대출은 집값과 소득을 확인하면 심사가 끝나고, 문제가 생겨도 담보를 처분해 돈을 회수할 수 있다. 반면 창업기업은 기술과 시장성, 경영자의 능력까지 들여다봐야 한다. 실패하면 원금을 건지기 어렵다. 현 정부 들어 생산적 금융이 화두다. 부동산과 담보대출에 쏠린 돈을 미래 생산성이 높은 기업과 산업으로 돌리자는 요구다. 청와대 전직 관료도 얼마전 “건전성이라는 방패 뒤에 구조적 모순을 방치하는 것 아닌가”라는 문제를 제기한 바 있다. 하지만 정부의 의지와 달리 담보 중심인 부동산 대출에서 미래성장산업인 생산적금융으로 자금을 이동시키는 것은 쉽지 않다. 실제 금융업계에 따르면 8월말 기준 5대은행(KB은행민·신한·하나·우리·NH농협)의 기업대출은 00조원으로, 지난해 같은 기간의 3배가 늘었지만, 증가분의 70% 가량은 대기업에 집중돼 있다. 정부의 생산적금융 확대 기조에 맞춰 기업대출을 늘렸지만, 안정적인 대기업으로 자금이 흘러들어간 것이다. 우리나라의 금융 제도는 위험을 피하는 데는 익숙하지만, 감수할 만한 위험을 골라내고 여러 주체가 나눠 지는 데는 취약하다. 금융의 위험 가격표와 손실 부담 구조가 그렇게 행동하도록 만들어 놓았기 때문이다. 이는 건정성 규제에 대한 부담으로 은행을 포함한 금융회사들이 좀처럼 담보 위주의 대출 구조에서 벗어나지 못하고 있어서다. 예를 들어 은행이 기업대출을 취급할 땐 위험가중치(RW)에 따라 자기자본을 쌓아야 하는데, 똑같이 100억원을 빌려줘도 주택담보대출은 위험가중치(하한이 20%)가 낮고, 담보 없는 기업대출이나 투자(하한 50%)는 높다. 기업대출보다 담보가 있는 부동산에 대출 해주는게 훨씬 안전한 만큼 금융의 건전성을 위해 이 같이 차등을 둔 것이다. 충당금도 마찬가지다. 금융사는 부실 가능성이 ...
Related
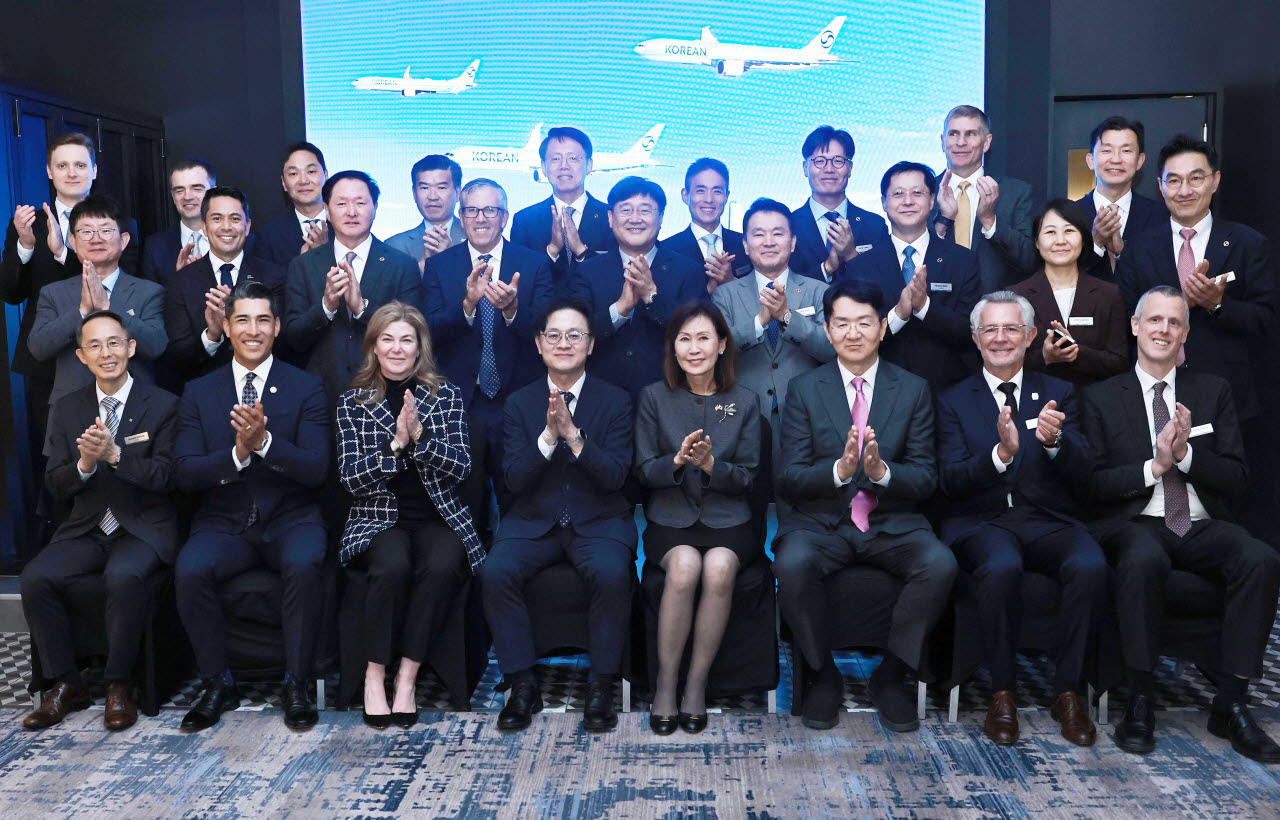
대한항공 60조 ‘빅딜’…통합 기단 바꾸고 한미 경제협력 힘 보탠다
59 minutes ago
0
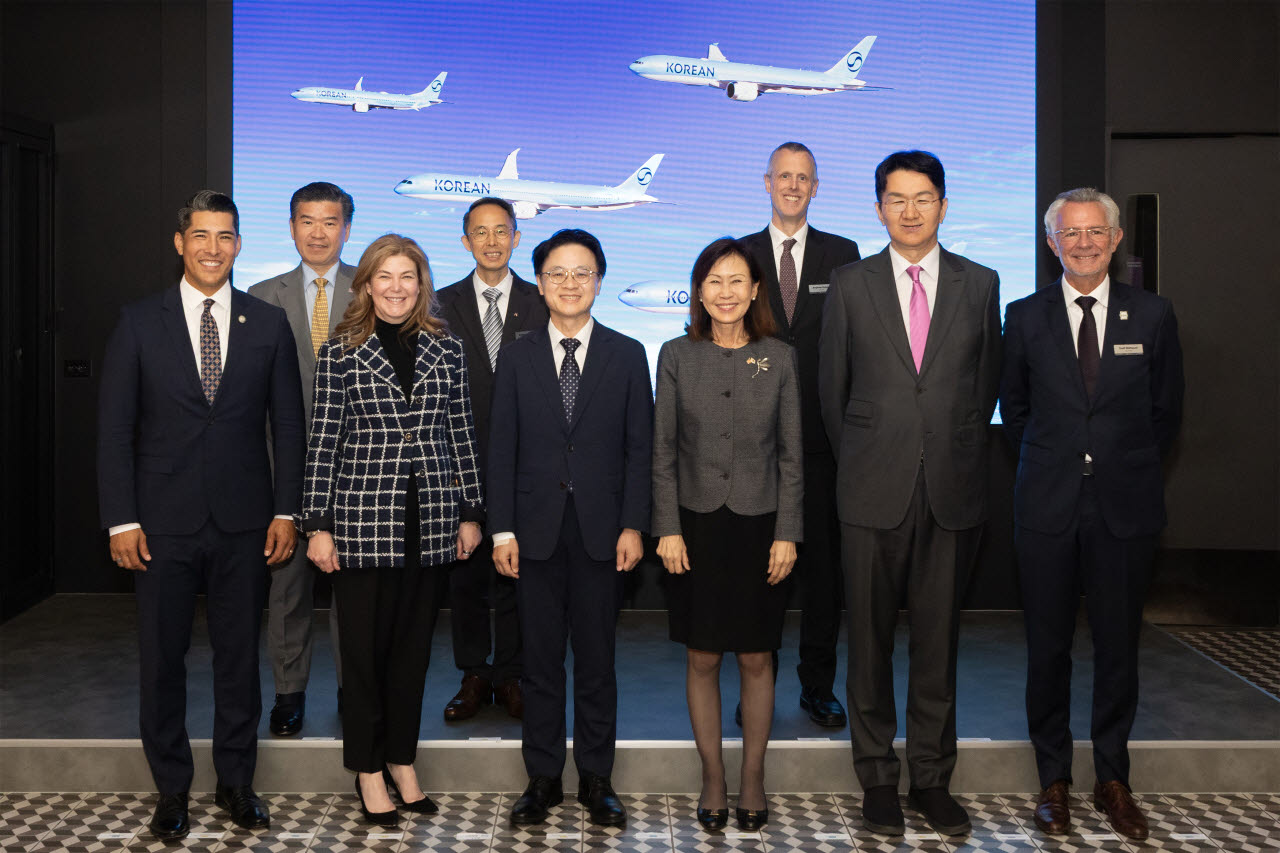
대한항공 60조 규모…美 항공기·엔진 계약
59 minutes ago
1
쿠팡, 개인정보 유출 '1인당 10만 원 배상' 조정안 거부
1 hour ago
1
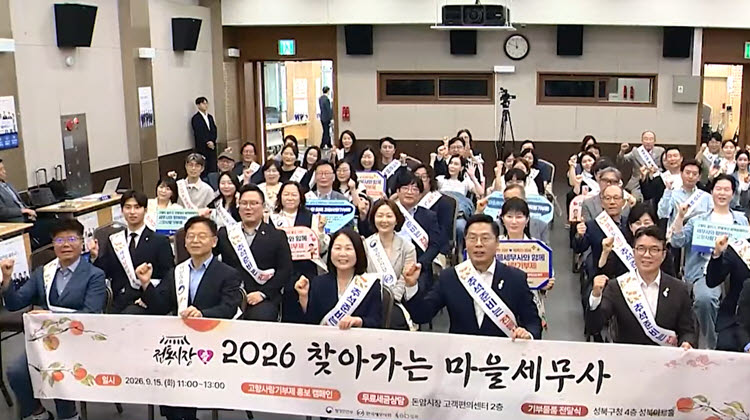
'찾아가는 마을세무사' 10주년…세무사회, 무료 세무 상담
1 hour ago
1

“추미애 사퇴 다시 촉구” 경기도청원 홈피 도배
1 hour ago
1
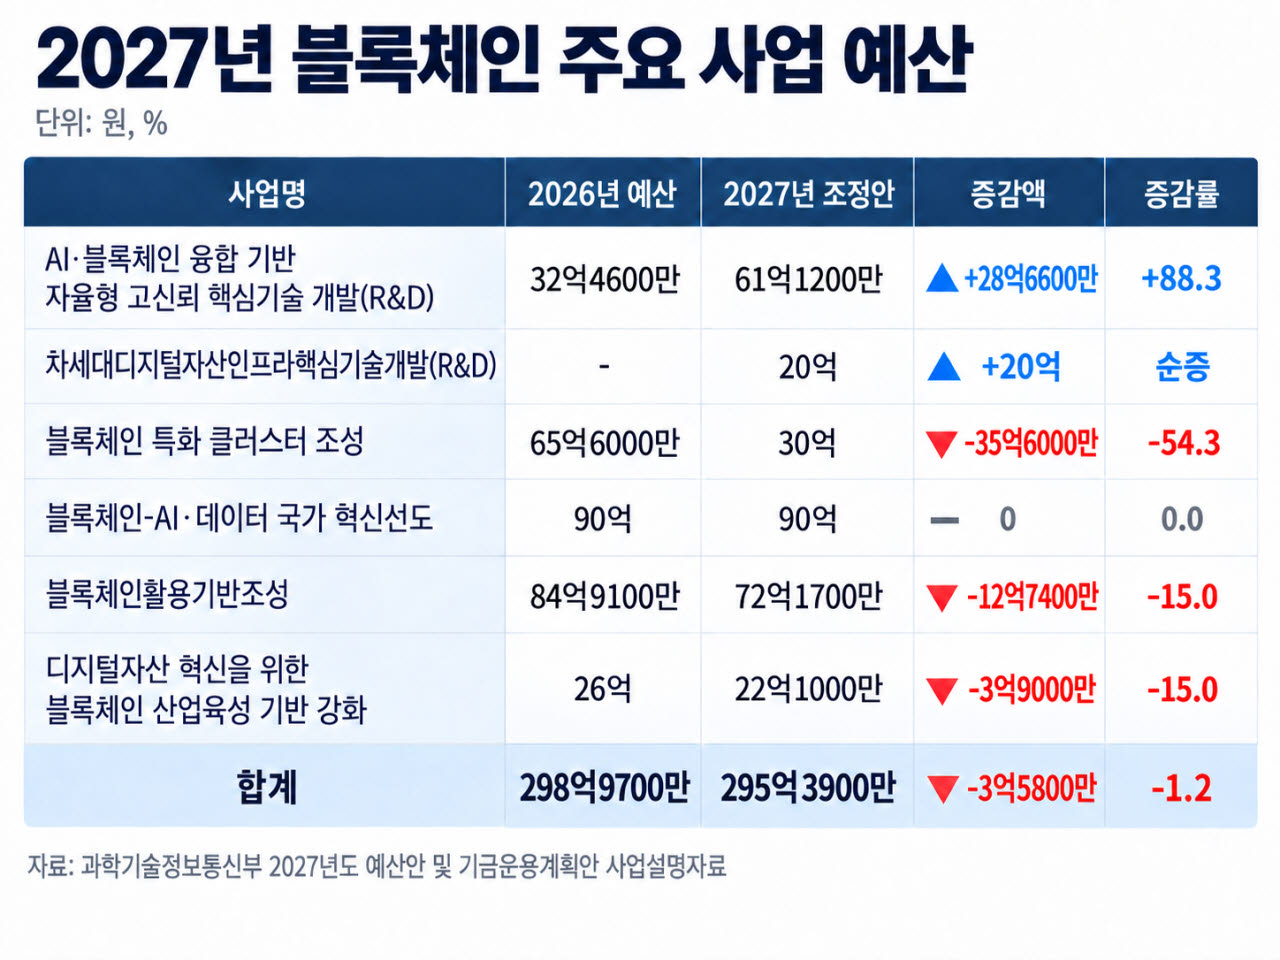
[단독]내년 블록체인 예산 300억원 안돼…제도화 전 되레 감액
1 hour ago
0

“카자흐 자원과 한국 소재기술 결합…희소금속 공급망 다변화”
1 hour ago
1

장관님 혹시 뉴스 안보시나요?…국채금리 발작중인데 “최고의 성과”
1 hour ago
2
Popular
[TODAY엔비디아]다음주 실적 발표 앞둔 기대감…UBS "예상치 상회"
4 weeks ago
87
'상습 프로포폴' 유아인, 3년 만 스크린 복귀…대본 리딩 포착
4 weeks ago
78
[美특징주]월마트, 동일매장 매출 성장 둔화에 주가 10% 급락
3 weeks ago
67
[속보] 네팔 홍수로 고립됐던 한국인 10명 중 9명 안전지역 이송
2 weeks ago
53

“돌발적으로 저질렀다”…제자 물통에 소변 넣은 교사, 日 교육계 ‘발칵’
3 weeks ago
53

‘마약 파문’ 유아인 3년여만에 복귀…‘파묘’ 장재현 감독 신작 주연 맡아
4 weeks ago
53
한로로, 코르티스 ‘조롱 가사’ 논란 직접 등판…“좋은 뜻으로 받아들여”
3 weeks ago
51
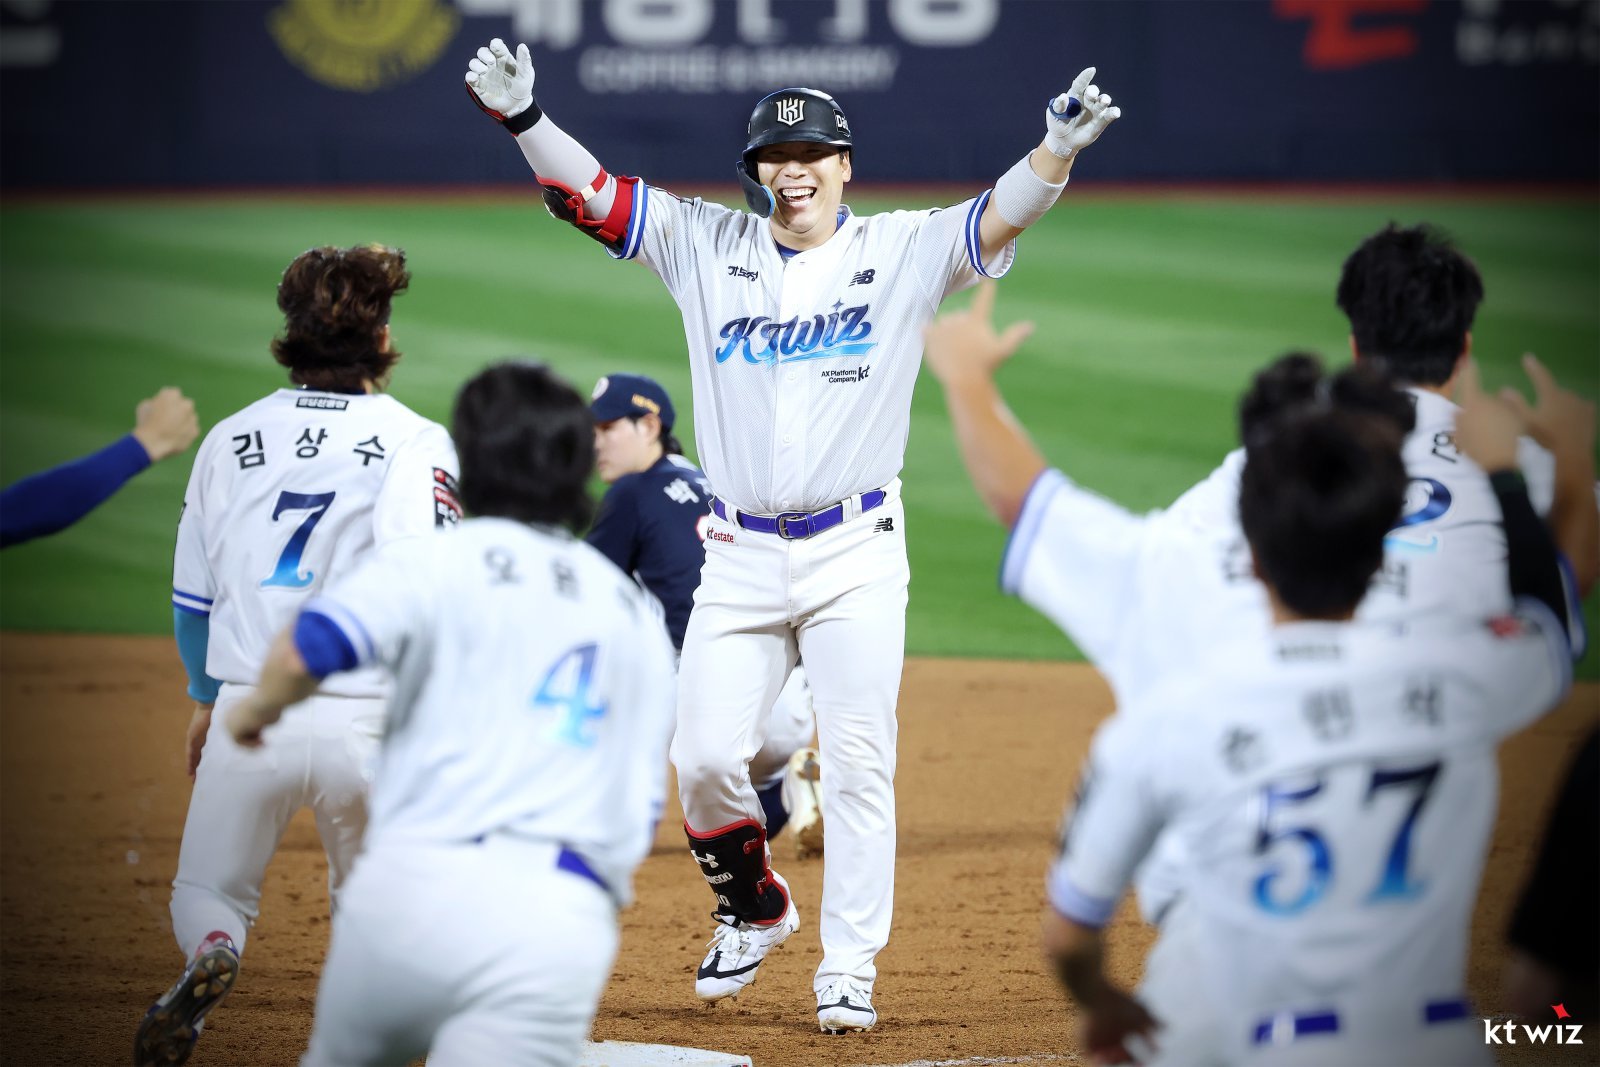
베테랑 김현수 끝내기안타…KT 선두 지켰다, 4년차 김정운은 데뷔 첫 승 감격 [SD 수원 스타]
2 weeks ago
49

Qwen 3.8-Flash-Next(125B a6B), 2026년 8월 26일 공개 예정
3 weeks ago
49

네팔 홍수 버티고 명소된 ‘기적의 초록집’…집주인이 밝힌 비밀은
1 week ago
48
 English (US) ·
© Clint's Theme Park 2026. All rights are reserved
