 1 week ago
3
[이데일리 권오석 기자] DS투자증권이 리노공업(058470)에 대해 투자의견 ‘매수’를 유지하고 목표주가를 기존 7만 7000원에서 10만원으로 상향한다고 6일 밝혔다.
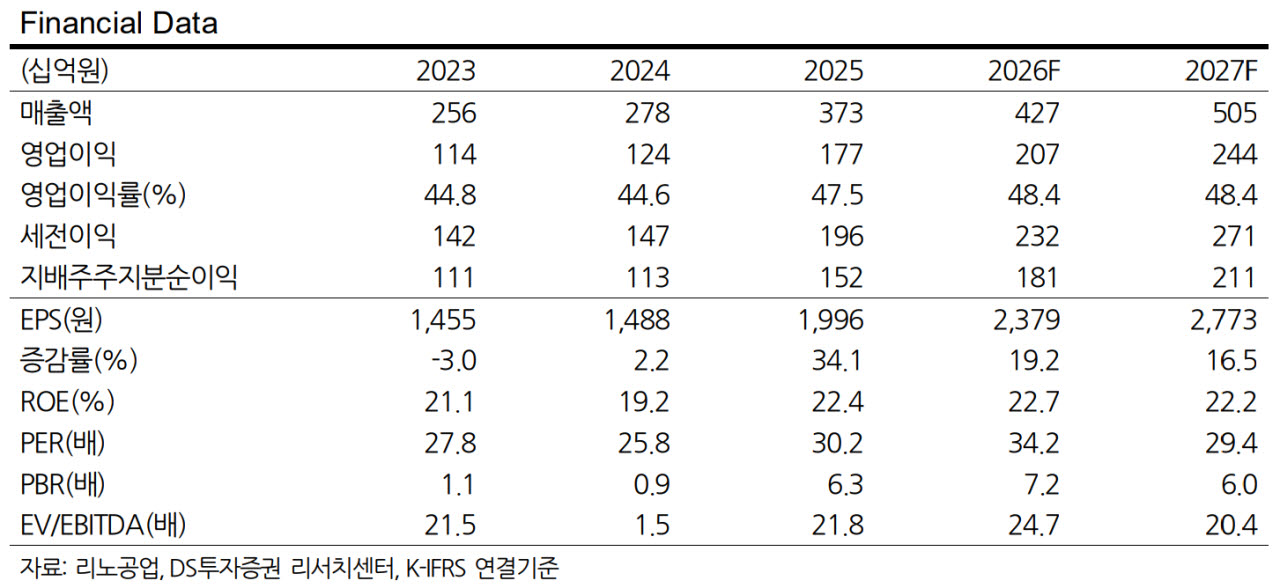
이수림 DS투자증권 연구원은 “리노공업의 주가는 7월 전면파업에 따른 3분기 실적 부진 우려를 이미 상당 부분 반영한 것으로 판단한다. 파업은 종료됐고 회사는 4분기 생산 및 출하 확대를 통해 기존 연간 가이던스를 최대한 달성한다는 계획”이라며 “이미 알려진 3분기 실적 쇼크보다는 △4분기 실적 정상화 △연간 실적 가이던스 유지에 따른 밸류에이션 하방 제한 △2027년 이후 본격화될 CPO(공동패키지광학)용 테스트 소켓의 신규 성장 기회에 주목해야 한다”고 주장했다.
2026년 영업이익은 2066억원(전년 대비 +17%), 2027년 영업이익은 2443억원(+18%)으로 전망했다. 그는 “추가적인 이익 추정치 하향 리스크가 제한적인 상황에서 리레이팅이 필요하다는 판단”이라며 “북미향 스마트폰 고객사의 AP 테스
트 소켓 역시 2nm 전환 본격화에 따른 WMCM 적용 확대로 견조하게 유지되고 있다. 북미 AP 고객사 역시 2nm 공정 R&D를 시작한 것으로 파악돼 2027년에는 고객 및 적용 범위 확대 가능성에 주목할 필요가 있다”고 강조했다.
그러면서 “중장기적으로 가장 주목할 부분은 CPO다. CPO 도입은 기존 GPU·HBM·인터포저·패키지 기판 테스트에 더해 ‘광엔진 칩’이라는 새로운 테스트 영역을 만든다”며 “특히 광엔진 칩은 약 0.15mm 수준의 초미세 피치와 낮은 저항값, 핀별 정밀한 전류·전압 제어가 요구되어 포고핀 기반의 초미세 피치 기술이 중요해진다”고 설명했다.
이 연구원은 “현재 이러한 수준의 광엔진용 테스트 소켓을 구현할 수 있는 업체는 리노공업이 사실상 유일하다. 주요 북미 고객사 향으로 공급 가능성이 높아보인다”며 “본격적인 양산 시장이 개화되기 전이라 단기 매출 기여도가 크지는 않지만 중요한 것은 CPO 확산 과정 속 새롭게 생겨나는 광엔진 테스트 시장에서 리노공업이 선점적 지위를 확보하고 있다는 점”이라고 덧붙였다.








 English (US) ·
