로펌 리포트 경영권 인수 넘어 성장자본으로…PEF 순기능 살려야 [김앤장 금융·핀테크·가상자산 인사이트] 박재홍 김앤장 법률사무소 변호사 입력 : 2026.10.07 07:00 한국의 사모펀드는 주식과 채권에 투자하는 전통적인 유형에서 벗어나 새로운 유형의 자산에 투자하는 형태로 외연을 넓혀 왔다. 그중 △벤처기업·중소기업·신기술사업자 등에 투자하는 VC펀드 △부동산 등 실물자산에 투자하는 사모펀드 △기업의 경영권을 인수하거나 참여하는 PEF(Private Equity Fund) 등이 근래에 각광받았다.한국형 PEF는 1997년 외환위기 이후 국내기업 구조조정 과정에서 외국계 사모펀드가 수행한 역할을 계기로, 2004년 법률 개정을 통해 ‘사모투자전문회사’라는 이름으로 도입됐다. 선진 자본시장에서 들어온 생소한 제도였지만, 외환위기 이후 상황에서 PEF의 긍정적 기능을 보고 과감히 도입했고, 결과적으로 상당한 성공을 거뒀다. 제도 출범 당시인 2004년 말 2개 펀드, 4000억원 규모였던 국내 PEF 시장은 2025년 말 1195개 펀드, 출자약정액 167조5000억원으로 성장했다. 20여 년 만에 약정액 기준 400배가 넘는 시장이 된 것이다.PEF 제도의 출발과 그 이후의 변천을 돌아보면 현재 논의되는 PEF 제도 개선의 방향에 참고가 될 것으로 보여 이를 소개하고자 한다.규제 최소화로 출발…기관전용 펀드로 재편PEF를 처음 도입할 당시에는 기존의 전통적인 펀드 및 자산운용사에 관한 복잡한 규제를 거의 받지 않도록 했다. 일반 펀드는 운용사 및 개별 펀드를 모두 등록해야 했지만, PEF 운용사는 금융기관 범위에서 제외해 운용사 등록 없이 PEF만 등록하면 됐다. 대신 규제는 투자자 자격을 제한해 최소한의 보호장치를 갖추고 대기업의 우회적 지배력 확장을 막는 데 초점을 맞췄다.2015년경 저금리 상황에서 일반인들의 사모펀드 투자 기회 확대 요청에 따라 규제 완화 움직임이 일었고, 자본시장법이 개정되면서 사모펀드 적격투자자 범위가 모든 전문투자자와 일정 요건(일정 금액 이상 투자 등)을 갖춘 일반투자자로 넓어졌다.그 이후 라임펀드 및 옵티머스펀드 사태를 계기로 2021년 사모펀드 관련 규제가 재편됐다. 두 펀드는 비록 PEF가 아니었지만, 이 사태는 PEF를 포함한 사모펀드에 대한 경각심을 높이는 계기가 됐다. 결과적으로 정부는 PEF에 투자할 수 있는 투자자의 범위를 전문성과 위험 감수 능력을 갖춘 전문투자...
Related
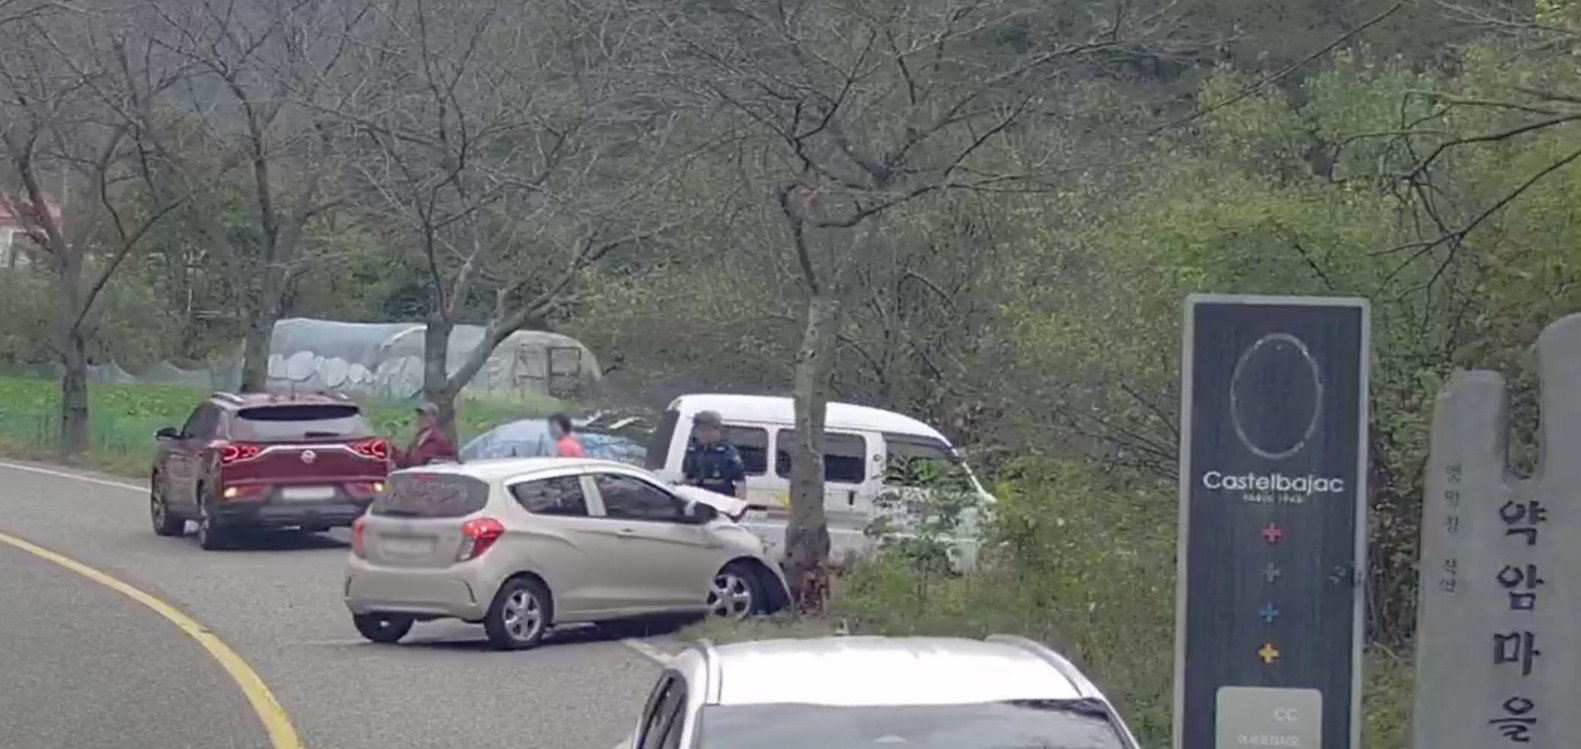
완주 한 도로서 경차 가로수 들이받아…50대 운전자 숨져
1 hour ago
1
[신문과 놀자!/미션 나의 문해력]과잉(過剩)
2 hours ago
1
[신문과 놀자!/피플 in 뉴스]“AI 통제 장치 필요” AI 대부 힌턴 교수의 경고
2 hours ago
2
[신문과 놀자!/인문학으로 세상 읽기]4년 전 감동한 심보르스카 詩, 오늘 펼치니 낯선 향기
2 hours ago
2
국회 어린이집서 아이를 바닥에 내동댕이…교사 2명-원장 아동학대 송치
2 hours ago
2

“내일도 우산 챙기세요”…전국 흐리고 경기 남부·충청엔 비 소식
3 hours ago
6
“온열 좌석에 끊김 없는 인터넷”…CNN, 서울 지하철 세계 최고 수준 평가
3 hours ago
7

전북 완주서 경차 가로수 들이받아…50대 여성 운전자 숨져
3 hours ago
7
Popular
영탁 "임영웅과 자주 운동해, 축구 실력 1티어..장민호는 개발" [사당귀]
2 weeks ago
268

주말 새 2금융권까지 해킹피해 확산에…당국, 4일 전 금융업권 협회장·금융사 대표 긴급 소집
2 weeks ago
259

넷마블 ‘몬길: 스타다이브’, 1.4 대규모 업데이트…‘이자벨라’ 등장
2 weeks ago
259

임산부석 차지한 노인…다리 깁스한 34주 만삭 임산부는 결국
2 weeks ago
254

Show GN: 믹스독 — 같은 구독으로 더 많이 쓰는 오픈소스 코딩 에이전트
2 weeks ago
253
한국큐빅, 매출 67% 차지 안산공장 생산중단…부산공장으로 통합
2 weeks ago
249

승부 가리기엔 11회가 모자랐다…KT, 연장 접전 끝 롯데와 2-2 무승부→매직넘버 2
2 weeks ago
248

“군대 안가” 자랑한 축구대표팀에…안철수 “군대가 혐오시설? 군면제 없애야”
2 weeks ago
247

은행권 AI 연쇄해킹…공격서버에 ‘중국어 문자열’ 있었다는데
2 weeks ago
239

평택시흥고속도로서 트럭이 승용차 2대 추돌…트럭 운전자 사망
2 weeks ago
232
 English (US) ·
© Clint's Theme Park 2026. All rights are reserved
