대신증권은 15일 현대백화점에 대해 목표주가를 22만원에서 17만원으로 하향조정한다고 밝혔다.
다만 투자의견은 ‘매수’를 유지했다. 이는 올해와 내년 이익 추정치 조정, 낮아진 평가 배수를 반영한 것이라고 대신증권은 설명했다.
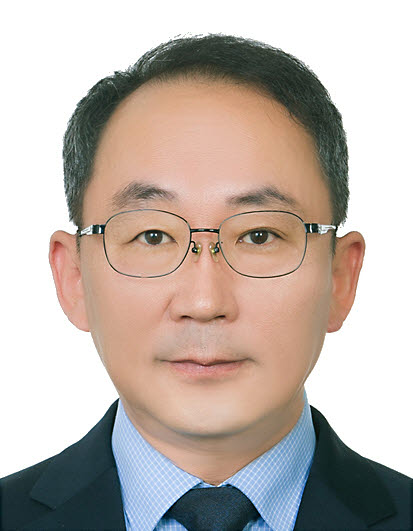
유정현 연구원은 “목표가 산정에 12개월 선행 주가수익비율 13배를 적용했다”며 “3분기 백화점 매출 증가율은 약 9~10%로 추정했다”고 말했아.
이어 “국내 패션과 외국인 매출이 늘었지만 명품 가격 인상 효과가 없고 환율 하락으로 해외여행이 늘면서 상반기보다 성장률은 낮아졌다”고 덧붙였다.
유 연구원은 “면세점은 인천공항 DF2 운영과 외국인 관광객 증가가 이익 개선에 기여할 것으로 예상된다”며 “다만 지누스는 미국 관세 영향으로 영업적자가 지속될 것으로 보인다”고 분석했다.
그는 4분기 성수기와 내년 초 성과급에 따른 소비 확대 가능성을 회복 요인으로 제시했다.


![오전 이어 오후에도 삼전 사고 닉스 팔고 [주식 초고수는 지금]](https://pimg.mk.co.kr/news/cms/202610/16/rcv.YNA.20261016.PYH2026101612160001300_R.jpg)

![[속보]외국인 돌아왔지만 코스피 2% 반등 그쳐…코스닥 4%대↑](https://image.edaily.co.kr/images/Photo/files/NP/S/2026/10/PS26101601015.jpg)
![[단독] KRX “중복상장규제 자금조달과정 적용은 무리”](https://pimg.mk.co.kr/news/cms/202610/16/news-p.v1.20250307.a2f50133ff7140d386d30acdfc3e5b4b_R.png)


![영탁 "임영웅과 자주 운동해, 축구 실력 1티어..장민호는 개발" [사당귀]](https://image.starnewskorea.com/cdn-cgi/image/f=auto,w=1200,h=645,fit=cover,q=high,sharpen=2/21/2026/10/2026100208562556697_1.jpg)


English (US) ·