
금융 > 금융정책 집 물려받아도 ‘생애최초’ 우대대출 가능하다고?…대출 한도 뛴다는데 미성년 상속 등 불가피한 보유 이력 예외 인정은행 심사 혼선에 금융위 이달 FAQ 배포 예정규제지역 LTV 40%→70%실제 한도는 DSR도 따져야 [연합뉴스] #. 어릴 때 집 지분 일부를 상속받았다가 처분한 A씨는 성인이 돼 집을 구입할 때 생애최초 주택담보대출 우대를 받기 위해 심사를 신청했지만 대기 상태가 길어지고 있다. 직접 집을 산 적은 없지만 과거 주택을 보유한 이력이 남았기 때문이다.#. 분양권을 보유했지만 사업이 무산돼 실제 집을 취득하지 못했던 B씨 역시 이후 집을 사면서 은행으로부터 생애최초 주택담보대출 우대에서 제외될 수 있다는 얘기를 듣고 소명에 나섰다.금융당국이 불가피하게 생긴 주택 보유 이력에 대해 생애최초 대출 우대를 적용할 수 있도록 세부 기준을 마련한다. 미성년자 상속 등에 대한 예외는 이미 허용했지만, 은행들이 구체적인 적용 범위를 판단하는 데 어려움을 겪자 추가 해석에 나선 것이다.21일 금융권에 따르면 금융위원회는 이달 중 생애최초 주택담보대출비율(LTV)의 예외 인정 기준 등을 정리한 자주 묻는 질문(FAQ)을 배포할 예정이다. 은행연합회가 취합한 은행권 질의에 금융당국이 답하는 방식이다.앞서 금융위는 8·13 부동산 대책에서 미성년자 시절 주택 지분을 상속받는 등 불가피한 사유가 있으면 금융회사 여신심사위원회 심사를 거쳐 생애최초 LTV를 적용할 수 있도록 하고 지난달 31일부터 시행에 들어갔다. 과거 주택 소유 여부뿐 아니라 소유하게 된 경위도 살피도록 한 것이다.그러나 은행들은 불가피한 사유의 범위가 명확하지 않다며 예외 적용에 신중한 태도를 보여왔다. 자체 판단으로 우대를 적용했다가 향후 금융당국 검사에서 지적받을 수 있다는 부담 탓이다.은행별 준비 상황에도 차이가 있다. 일부 은행은 미성년자 상속 사례에 대한 전산 반영을 마친 반면 대다수 은행은 예외 사유가 구체화된 이후로 실제 심사 적용을 미루고 있다. [연합뉴스] 현재 당국에 전달된 질의에는 상속받은 주택 지분을 매도한 뒤 생애최초 주담대를 신청하는 경우와 분양사업이 무산돼 주택을 취득하지 못한 경우 등이 포함된 것으로 전해졌다.다만 질의에 포함됐다는 사실만으로 모두 예외 대상이 되는 것은 아니다. 미성년자 때 상속받은 주택 지분 사례 외에 어떤 경우까지 예외로 인정할지는 당국의 세부 해석을 확인해야 한다.생애최초 인정...
Related
퇴직연금 계좌로 국채 투자 가능해진다…연말정산 혜택도
27 minutes ago
0
SDN, 불가리아 태양광발전사업 투자수익 본격화
27 minutes ago
0
IBK기업은행, 초기 혁신스타트업에 3000억원 금융지원…신보와 맞손
31 minutes ago
0
생명보험협회, '제1회 시니어 라이프케어 어워즈' 개최...요양·돌봄현장 종사자 격려
31 minutes ago
0
모태펀드 '글로벌 VC' 출자 1위는 佛 '졸트캐피탈'…유럽계 두각
31 minutes ago
0
SK하이닉스, 학벌 대신 AI 실력 본다…총상금 1억 해커톤 개최
32 minutes ago
0
롯데백화점, 희망퇴직 접수…5년 만에 인력구조 재편
33 minutes ago
0
스텔업 '한글링', 제11회 에듀테크 비즈니스모델 공모전 최우수상 수상
34 minutes ago
0
Popular
[속보] 네팔 홍수로 고립됐던 한국인 10명 중 9명 안전지역 이송
3 weeks ago
69
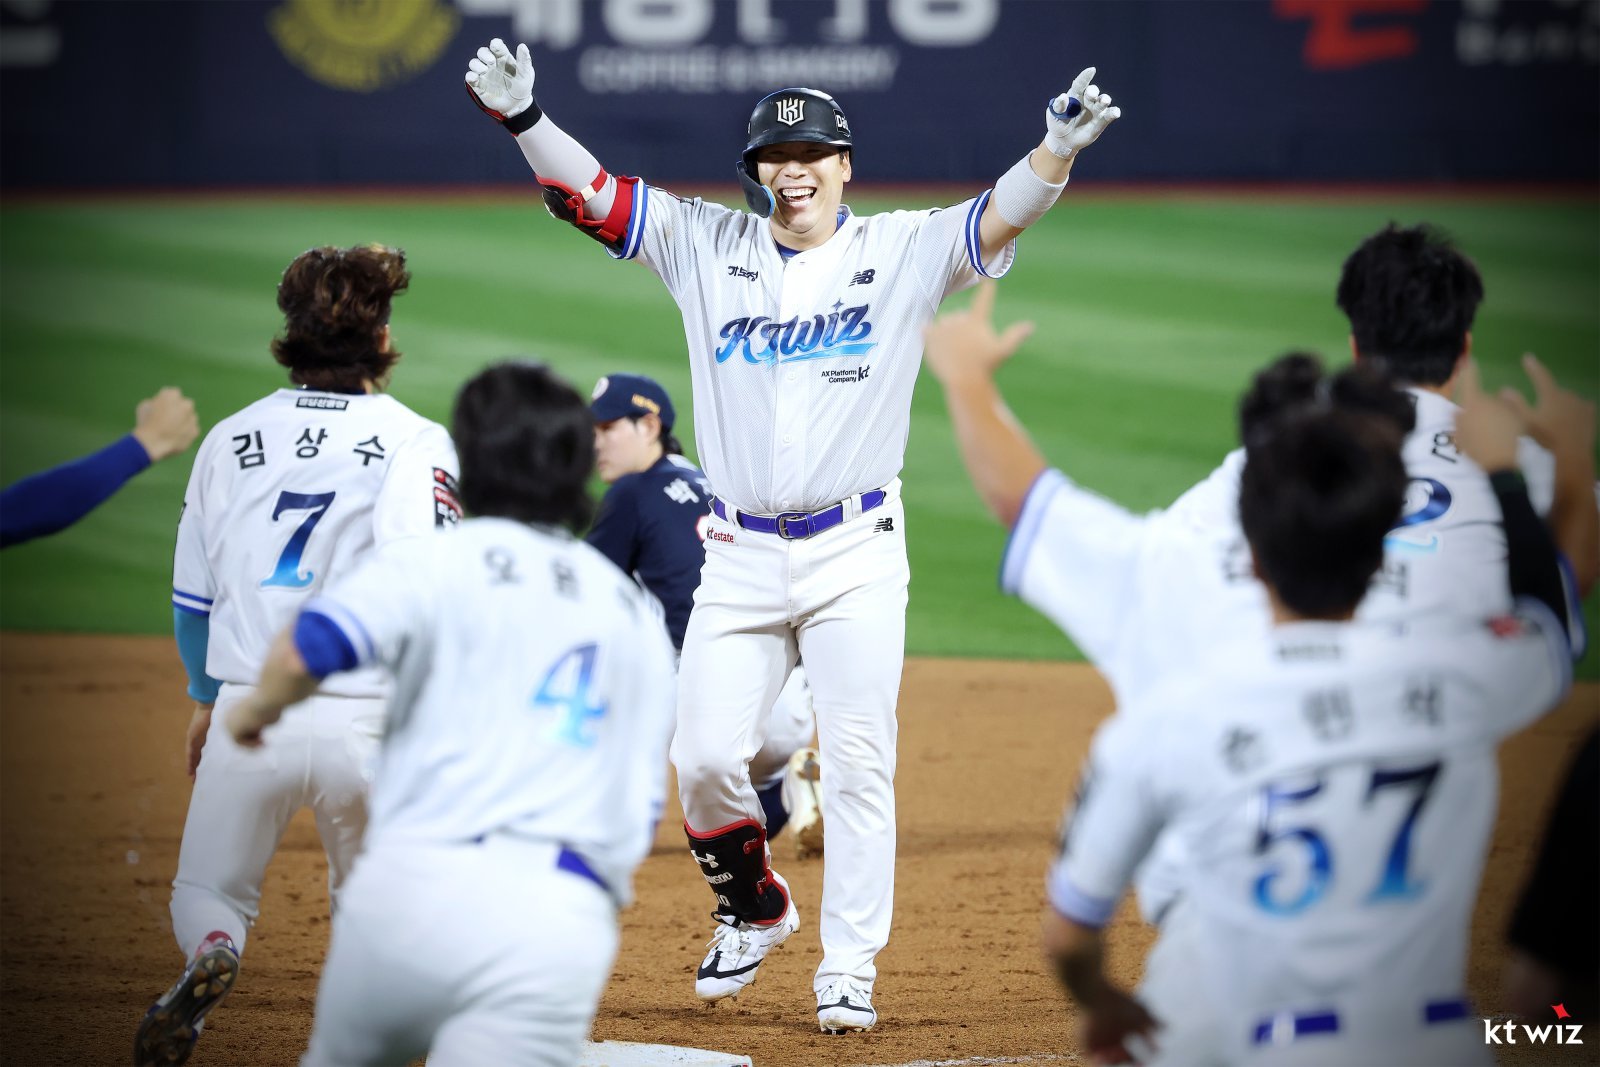
베테랑 김현수 끝내기안타…KT 선두 지켰다, 4년차 김정운은 데뷔 첫 승 감격 [SD 수원 스타]
3 weeks ago
69
한로로, 코르티스 ‘조롱 가사’ 논란 직접 등판…“좋은 뜻으로 받아들여”
3 weeks ago
68

네팔 홍수 버티고 명소된 ‘기적의 초록집’…집주인이 밝힌 비밀은
2 weeks ago
66

부러진 히말라야 빙하가 물 가뒀다가 ‘펑’…“화산 폭발 같았다”
3 weeks ago
63

Qwen 3.8-Flash-Next(125B a6B), 2026년 8월 26일 공개 예정
3 weeks ago
62
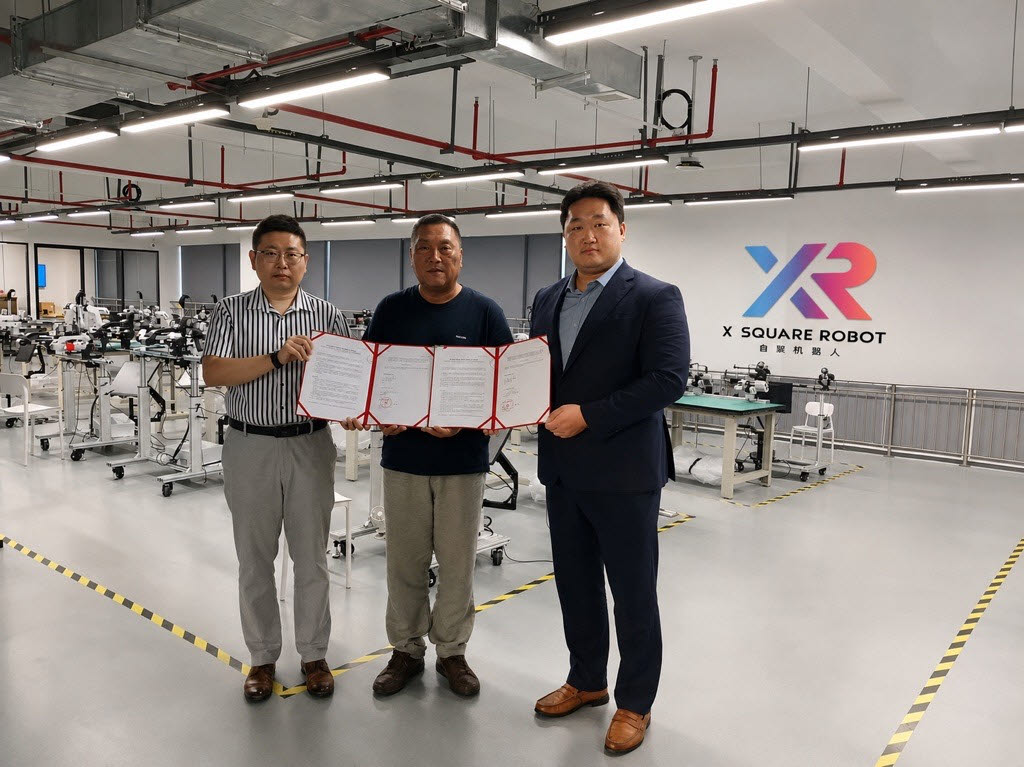
에브리봇, 中 피지컬 AI 기업 엑스스퀘어와 MOU…휴머노이드 사업 확대
3 weeks ago
62
"파산 절차 돌입한 회사만 23곳"... 中 자동차 산업 재편의 서막 열리나
3 weeks ago
57

오세훈 "강남 탄천에 1.3만가구"…'용산공원 임대주택'에 맞불
3 weeks ago
54
How to Reduce Capacity Requirements in SAP S/4HANA
3 weeks ago
54
 English (US) ·
© Clint's Theme Park 2026. All rights are reserved
