[보험 200% 활용법] 진단금 받은 뒤에는?…치료비 보장까지 살펴야 업데이트 : 2026.10.29 16:11 닫기 이묘림 교보생명 청담FP지점 프라임리더 건강보험을 준비할 때 가장 먼저 살피는 것은 진단금이다. 큰 병을 진단받았을 때 받는 목돈은 초기 치료비와 일을 쉬는 동안의 생활비를 마련하는 데 도움이 된다. 하지만 수술 이후에도 치료가 이어지거나 재발해 다시 치료받아야 한다면 어떨까. 건강보험은 진단의 순간과 함께 그 이후의 치료 과정까지 내다보고 준비해야 한다. 고령화와 의료기술의 발전은 이러한 필요성을 높이고 있다. 보건복지부가 올해 발표한 '2023년 국가암등록통계'에 따르면 신규 암 환자의 50.4%는 65세 이상이었다. 암에 걸릴 위험에 대비하는 것과 함께 치료받고 일상으로 돌아가는 과정의 경제적 부담도 살펴야 하는 시대다. 치료 방법도 다양해졌다. 수술과 방사선치료뿐 아니라 표적항암약물치료와 면역항암치료 등이 활용되고 있다. 다만 건강보험 적용 여부는 약제와 투여 대상, 치료 단계 등에 따라 달라질 수 있다. 비급여 치료를 받거나 약물 투여가 반복되면 환자가 부담하는 비용이 커질 수 있다. 치료를 위해 근로시간을 줄이거나 일을 중단한다면 생활비 마련도 함께 고민해야 한다. 국민건강보험과 실손보험은 이러한 의료비 부담을 줄여주는 중요한 안전망이다. 다만 본인부담상한제에는 비급여 의료비 등이 포함되지 않으며, 실손보험도 가입 시기와 상품에 따라 자기부담금과 입원·통원 보장한도가 다르다. 특히 통원으로 고액 치료를 받는 경우에는 가입한 실손보험의 보상 범위를 먼저 확인할 필요가 있다. 이 때문에 건강보험을 점검할 때는 진단금과 치료비 보장의 역할을 나눠 살펴보는 것이 좋다. 진단금으로 초기 치료비와 소득 공백에 대비하고, 치료비 특약으로 특정 치료에 필요한 비용을 보완하는 방식이다. 치료비 보장을 고를 때는 보장금액뿐 아니라 어떤 치료가 대상인지, 최초 한 번만 지급하는지, 반복 치료에도 지급하는지, 연간 횟수와 보장기간에 제한이 있는지 확인해야 한다. 최근에는 이러한 치료 과정을 고려해 필요한 보장을 선택할 수 있는 건강보험도 나오고 있다. 교보생명의 '교보마이플랜건강보험Ⅱ(무배당)'는 총 198개의 선택 특약을 통해 개인의 건강 상태와 경제 여건에 맞춰 보장을 구성할 수 있도록 했다. 관련 특약에 가입하면 항암중입자방사선치료와 암로봇수술, 뇌·심장질환의 주요 치료 등에 대비할 수 있다. [이묘...
Related
금융보안원 정보유출에 금융당국 강력 대응…전면적 대책 마련 주문
54 minutes ago
1
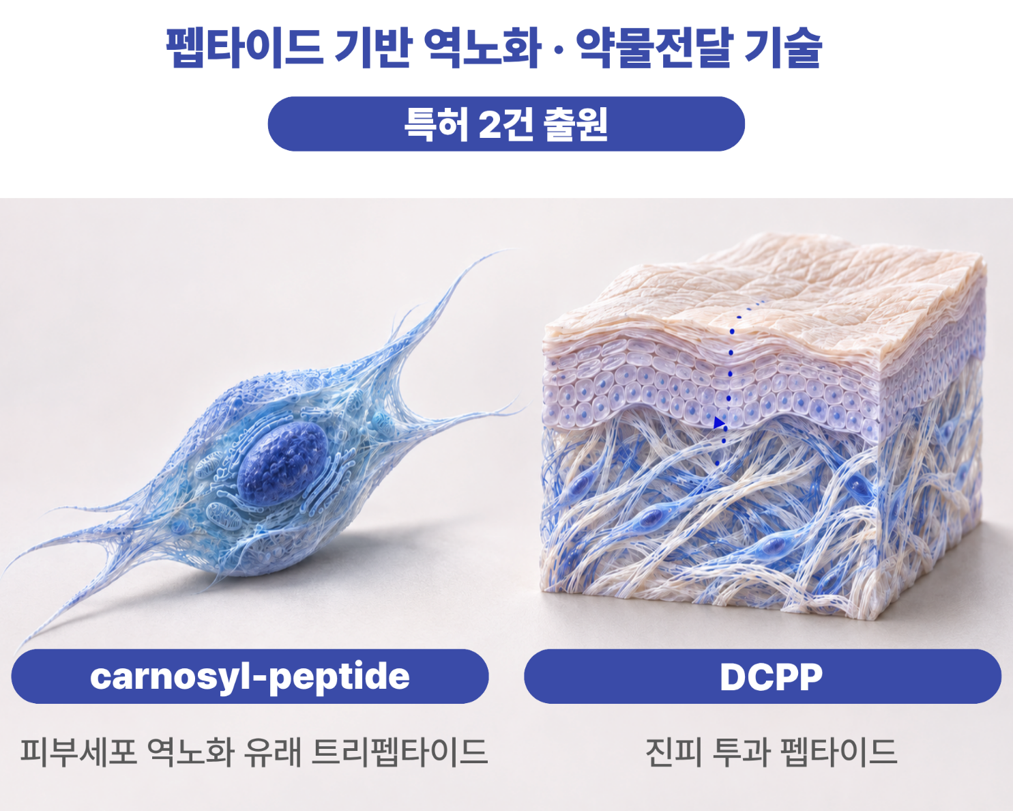
디오니헬스케어, 피부세포 역노화 등 특허 2건 출원[마켓인]
1 hour ago
1
금융위·금감원, '금융사 제출 정보 해킹' 금보원 현장 조사
1 hour ago
1
'하나의 온기' 모아 '모두의 행복'으로…하나금융, 나눔 릴레이 이어간다
3 hours ago
1
금융보안원 ‘상시평가 시스템’ 해킹…금융사 제출서류 유출(종합)
15 hours ago
2
[속보]금융보안 전담기관 금융보안원도 해킹당해
17 hours ago
4
[마켓인] 팔리는 기업만 팔린다…글로벌 PEF 엑시트 시장도 양극화
19 hours ago
3
운용·진입 이어 실물자산까지…겹겹 규제에 갇힌 토종 PEF[마켓인]
19 hours ago
3
Popular
[美특징주]캠벨·제너럴밀스 등 강세…기술주 이탈해 소비재주로
3 weeks ago
578

매경이 전하는 세상의 지식 (매-세-지, 10월 13일)
4 weeks ago
350

“딸 숨져가던 21분 CCTV 사라져”…양재웅 병원 사망 유족, 경찰 초동수사 질타
4 weeks ago
320

Show GN: 나래 한글(나래팩) – AI 에이전트용 HWP/HWPX 편집·생성 CLI/스킬/템플릿 패키지...
4 weeks ago
320

국민연금이 美 아마존과 손잡은 까닭…“AI로 주식 분석할 것”
4 weeks ago
315
'주전들 빼고 호주 날아간' 서울, 김기동 감독 "영건들, 능력 증명하라"... 정현우 "결과 보여주겠다" ...
4 weeks ago
307
서울역 TMO에 들어온 민간인 “왜 나만 나가나”…군인들 신분 검사까지 요구
4 weeks ago
298
'서울달리기' 참가했던 20대 여성 사망…원인 조사 중
4 weeks ago
297
Doory - 오픈소스 Canva
4 weeks ago
293

멈춰선 롤러코스터 ‘골리앗’…美 놀이공원 사고로 5명 사상
4 weeks ago
291
 English (US) ·
© Clint's Theme Park 2026. All rights are reserved
