 3 weeks ago
15
[이데일리 권오석 기자] 유안타증권이 대한유화(006650)에 대해 투자의견 ‘매수’, 목표주가 18만원을 유지한다고 22일 밝혔다.
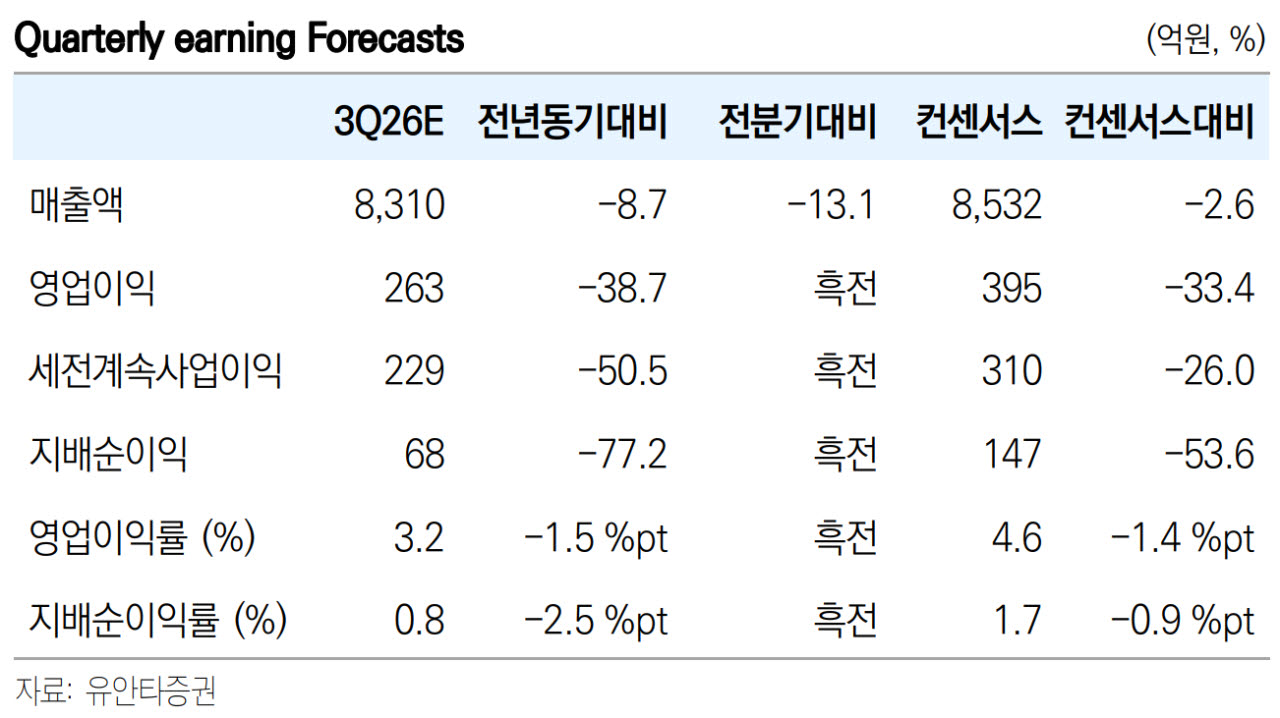
황규원 유안타증권 연구원은 “2026년 하반기 실적 변동에 노출된다. 2026년 예상 실적은 매출액 3.2조원, 영업이익
710억원(영업이익률 2.2%), 지배주주 순이익 474억원”이라며 “영업이익은 2025년 527억원 대비 증가하지만, 하반기 등락에 주의해야 한다. 3분기 예상치 263억원에서 4분기 -250억원으로 적자 전환이 불가피하다. NCC 스프레드 적자 흐름 속에 10월~11월 말 대규모 정기보수로 생산이 중단된다”고 분석했다.
그는 2027년 상반기까지 넘어야 할 몇 가지 장애물이 있다고 지적했다. 황 연구원은 “글로벌 에틸렌 808만톤 증설이 집중된다. 중국 ‘Petrochina’ 120만톤, 한국 ‘S-Oil’ 180만톤, 미국 ‘Golden Triangle Polymer’ 208만톤 등이 대기 중”이라며 “울산 구조조정이 지연되면서, 치킨 게임 가능성이 높아지고 있다. SK지오센트릭 66만톤 가동이 이어지는 가운데, S-Oil 샤힌 180만톤 설비가 가동되기 때문”이라고 강조했다.
이어 “원료 조달 방법이 바뀌면서 추가 비용이 발생될 수 있다. S-Oil에서 나프타 70%를 공급받았지만, 2026년 말부터 수입으로 전환된다. 운송비가 톤당 5~10달러 정도 늘어날 수 있다”고 내다봤다.
2026년 하반기 펀더멘탈 약점에도 불구하고, 목표주가는 변함이 없는 이유에 대해 그는 “2가지 기대가 유효하기 때문”이라며 “글로벌 대형 석화 플랜트 가동 이후 2027년 중반~2028년 신규 증설이 줄어드는 동시에 아시아 폐쇄가 예정돼 있다. 공급과잉 압박이 완화될 수 있다”고 설명했다.
그러면서 “2027년 말 스페셜티 확장을 계획하고 있다. 영업이익률 20~30%인 초고순도 EV분리막용 PE(현재 20만톤)와 커패서티용 PP(현재 17만톤) 설비를 2배로 늘릴 것”이라고 덧붙였다.









 English (US) ·
