 1 hour ago
2
[이데일리 권오석 기자] 상상인증권이 와이지엔터테인먼트(122870)(YG)에 대해 투자의견 ‘매수’, 목표주가 6만 3000원을 유지한다고 11일 밝혔다.
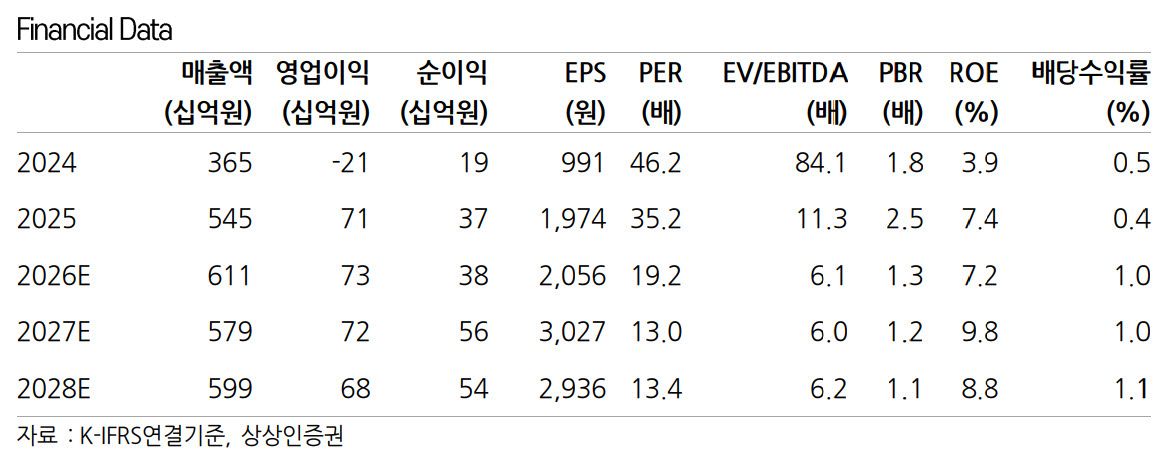
이나라 상상인증권 연구원은 “4분기에는 빅뱅 월드투어 24회와 베이비몬스터 월드투어 11회가 예정돼 있어 4분기 역시 공연 매출의 수익성이 실적을 좌우할 전망”이라며 “2027년 상반기 신인 보이그룹 공개가 예정된 가운데 걸그룹 공개도 같은 기간으로 앞당겨질 가능성이 있어 투자심리가 개선될 것으로 판단한다”고 했다.
앞서 3분기 실적은 연결기준 매출액 1567억원(전년 대비 -9.4%), 영업이익은 135억원(-56.8%)을 기록하며 영업이익은 컨센서스인 199억원을 32.4% 하회했다. 그는 “빅뱅 월드투어 초기 제작비와 유럽 등 고비용 지역의 공연 부담이 반영되며 콘서트 원가율이 상승했다. 빅뱅 월드투어와 MD 운영 및 유통 관련 비용의 영향이 컸던 것으로 보인다”며 “이에 더해 YG PLUS의 MD 관련 채권 대손비용 약 20억원이 반영되며 영업이익이 시장 전망치를 크게 하회했다”고 분석했다.
주요 지적재산권(IP)의 피지컬 신보 발매 공백으로 음반 매출은 32억원(-73.0%)에 그쳤다. 음원 매출은 191억원(-5.6%)을 기록했다. 콘서트 매출은 439억원(-13.7%)을 기록했다. 빅뱅 월드투어 8회, 베이비몬스터 월드투어 14회, 트레저 19회 등 주요 IP 공연이 총 41회 진행됐으나 빅뱅 월드투어 전년 동기 블랙핑크 월드투어의 높은 기저로 전년 대비로는 감소했다.
다행히 빅뱅과 베이비몬스터 월드투어에 동반된 높은 현장 MD 수요를 기반으로 MD 매출은 406억원(+44.4%)을 기록하며 큰 성장폭을 보였다. 로열티 부문에는MD 및 라이선스 수익 약 50억원이 반영됐다.
이 연구원은 “주요 엔터사의 신인 데뷔가 내년 상반기에 맞물림에 따라 저연차의 성장에 신인 모멘텀이 더해지며 엔터 업종 전반의 투자심리 개선 계기가 될 것으로 기대할 수 있다”고 덧붙였다.





 English (US) ·
