 1 hour ago
1
정부 ‘2024년 국민이전계정’ 발표 45세때 노동소득 4651만원 최대 흑자 규모도 1932만원 가장 커 1인당 소비, 16세때 4604만원 최대 61세 이후엔 의료비 지출 등에 적자 한국인은 평균적으로 28세부터 쓰는 돈보다 버는 돈이 더 많은 ‘흑자 인생’에 진입했다가, 은퇴하는 시기인 61세에 다시 ‘적자 인생’으로 바뀌는 것으로 조사됐다. 1인당 노동소득은 45세 때 4651만 원으로 가장 많았다. 국가데이터처는 17일 이 같은 내용의 ‘2024년 국민이전계정’을 발표했다. 국민이전계정은 연령에 따라 달라지는 소비와 노동소득의 관계를 분석해 경제적 자원 흐름을 보여주는 통계다. 이에 따르면 2024년 기준 한국인의 1인당 생애주기 적자 규모는 16세 때 4604만 원으로 가장 컸다. 흑자 규모는 45세 때 1932만 원으로 최대였다. 어릴 때는 학교에 다니고 입시 준비를 하느라 소득 없이 교육 지출이 늘어 적자를 보고, 한창 일할 나이인 40∼50대에는 노동소득으로 흑자를 내는 구조다. 한국인의 생애주기 흑자 진입 시점은 2010년 이후 줄곧 27, 28세로 일정한 반면에 다시 적자로 바뀌는 시기는 2010년 56세에서 2024년 61세로 점점 늦어지고 있다. 고령화가 심해지면서 은퇴 후에도 일하는 고령층이 늘어난 영향으로 풀이된다. 다만 적자 인생으로 전환하는 61세 이후에는 의료비 지출 등이 늘면서 적자 규모가 점차 커지는 구조다. 1인당 소비가 가장 많은 시기는 16세 때로 4604만 원을 쓰는 것으로 조사됐다. 고학년이 될수록 입시를 위한 사교육비 지출 등 교육 분야 소비가 늘어나기 때문으로 보인다. 1인당 노동소득은 17세 이후 점차 증가해 45세 때 4651만 원으로 정점을 찍고, 이후 감소세로 돌아선다. 생애 흑자를 유지하는 기간은 2010년 29년에서 2024년 33년으로 점점 증가하는 추세다. 이 역시 은퇴 후까지 길어지는 노동 기간의 영향으로 해석된다. 2024년 한국인의 전체 소비에서 전체 노동소득을 뺀 생애주기 적자 규모는 전년 대비 7조3180억 원(3.2%) 감소한 220조1190억 원으로 집계됐다. 이 가운데 65세 이상 노년층의 적자 규모는 188조9430억 원으로, 유년층(0∼14세) 적자 규모(186조2200억 원)를 넘어섰다. 노년층 적자 규모가 유년층보다 많은 건 2010년 관련 통계 작성 이래 처음이다. 노년층의 소비 규모가 263조7330억 원으로 전년 대비 8....
Related
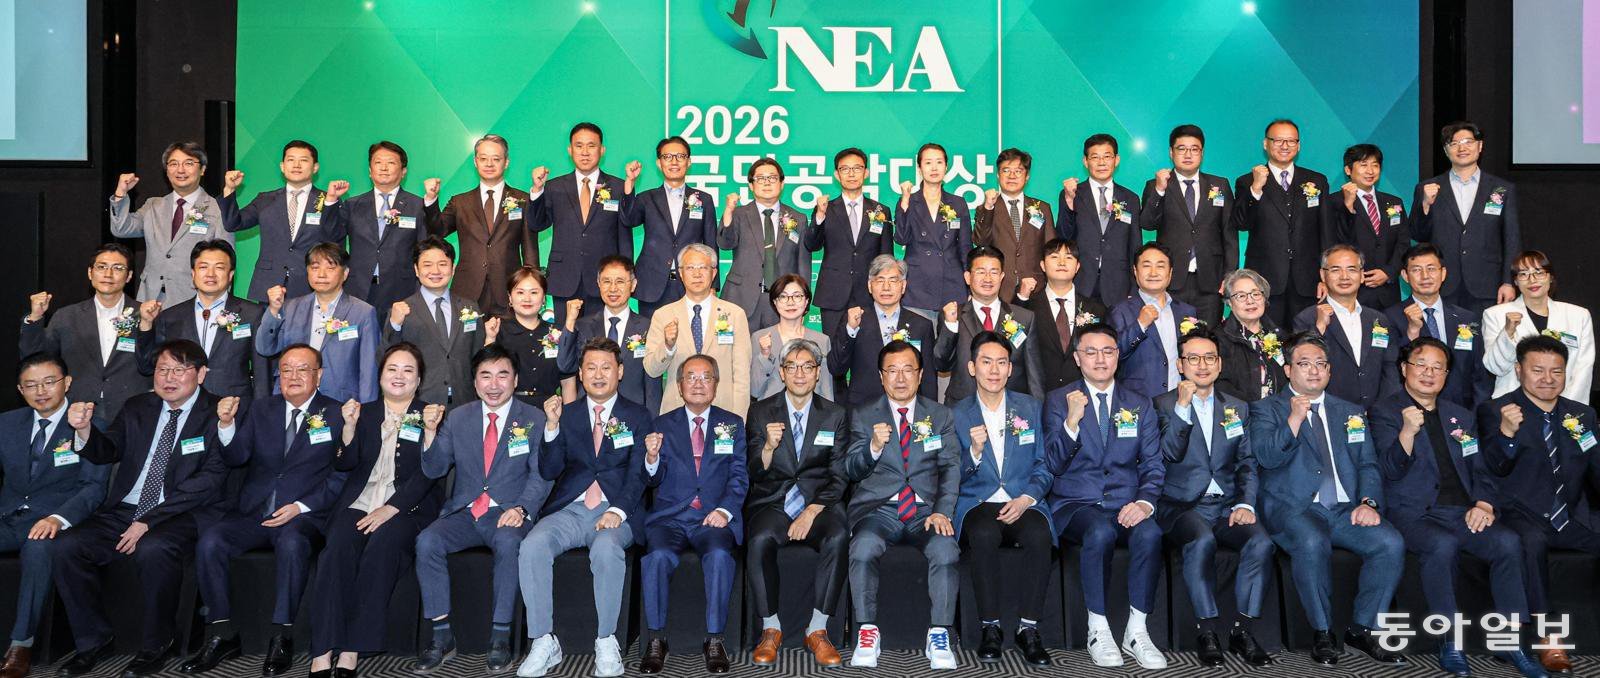
‘2026 국민공감대상’ 시상식
1 hour ago
1
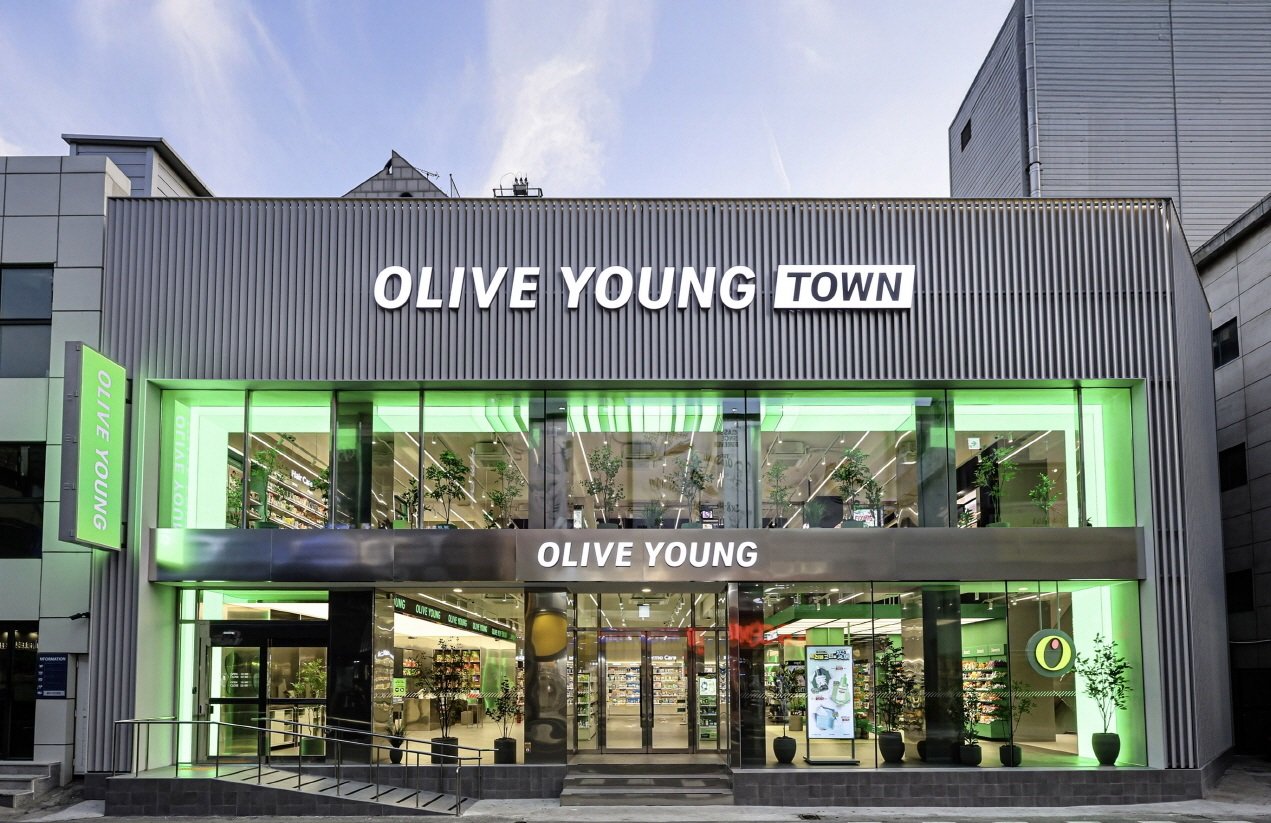
CJ올리브영, 하반기 채용에 글로벌 전형 확대
1 hour ago
1
상반기 지식서비스 무역 적자 9조… 역대 두 번째 커
1 hour ago
1
[단신]우리금융 “생산적 금융 부문 25조3000억 공급”
1 hour ago
1
이케아, 대구에 첫 매장
1 hour ago
1
내한 공연 해외 아티스트 35% 세금 신고 누락
1 hour ago
0
BNK그룹, 회장-자회사 CEO 선임 절차 대폭 손질
1 hour ago
1
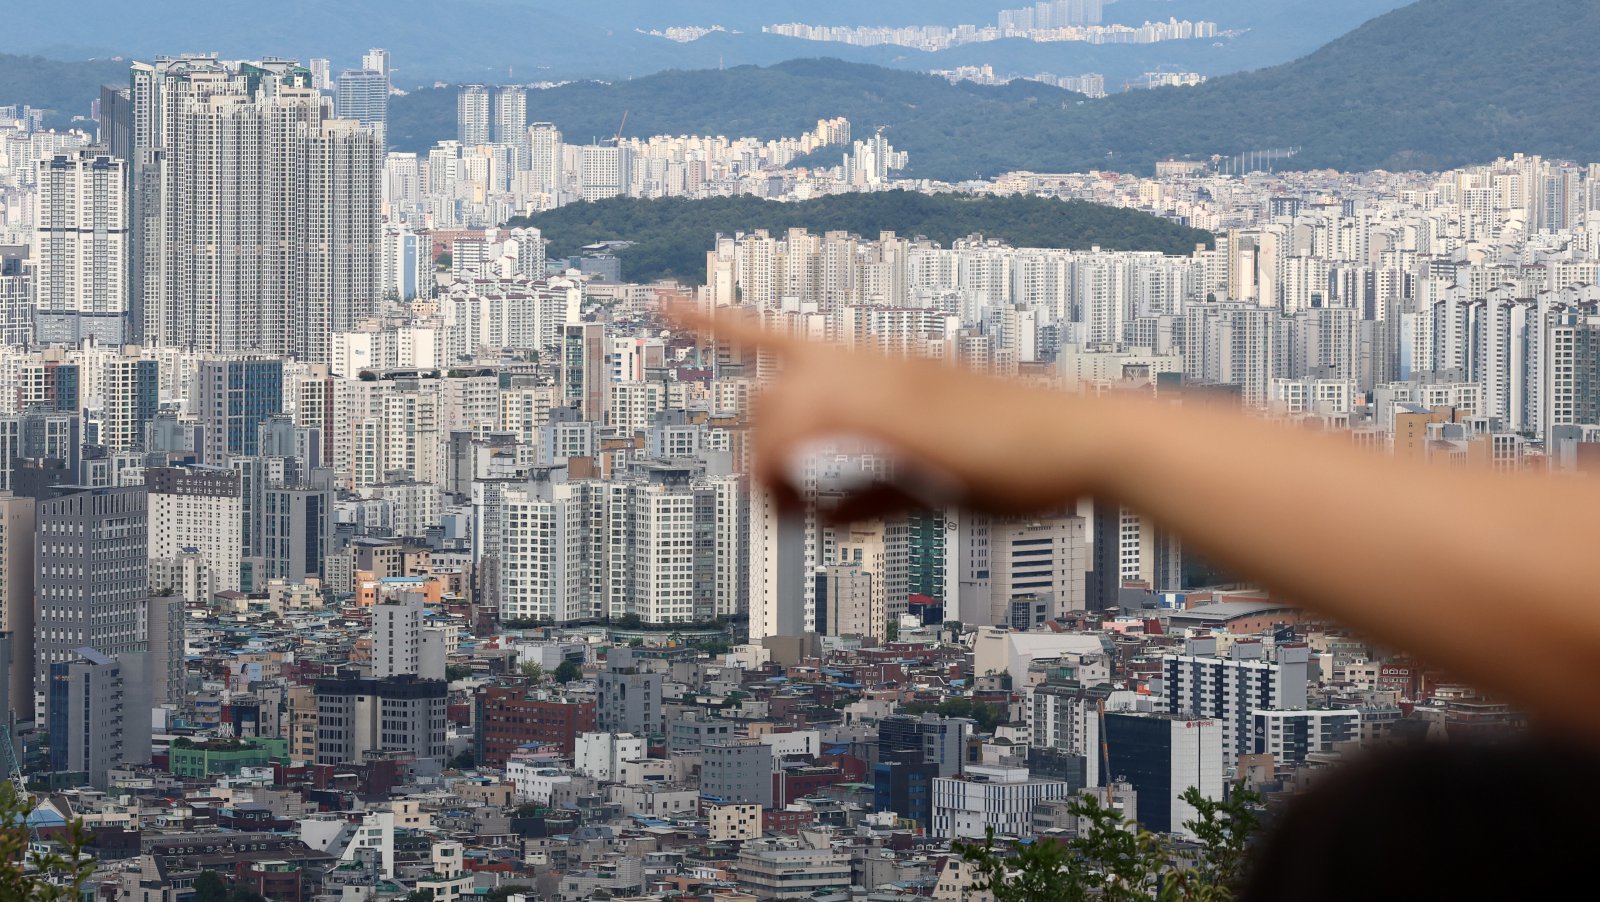
서울 아파트값 84주 연속 상승… 강남 3구만 빼고 오름세 지속
1 hour ago
0
Popular
[美특징주]월마트, 동일매장 매출 성장 둔화에 주가 10% 급락
4 weeks ago
68
[속보] 네팔 홍수로 고립됐던 한국인 10명 중 9명 안전지역 이송
3 weeks ago
58
한로로, 코르티스 ‘조롱 가사’ 논란 직접 등판…“좋은 뜻으로 받아들여”
3 weeks ago
55

“돌발적으로 저질렀다”…제자 물통에 소변 넣은 교사, 日 교육계 ‘발칵’
4 weeks ago
54
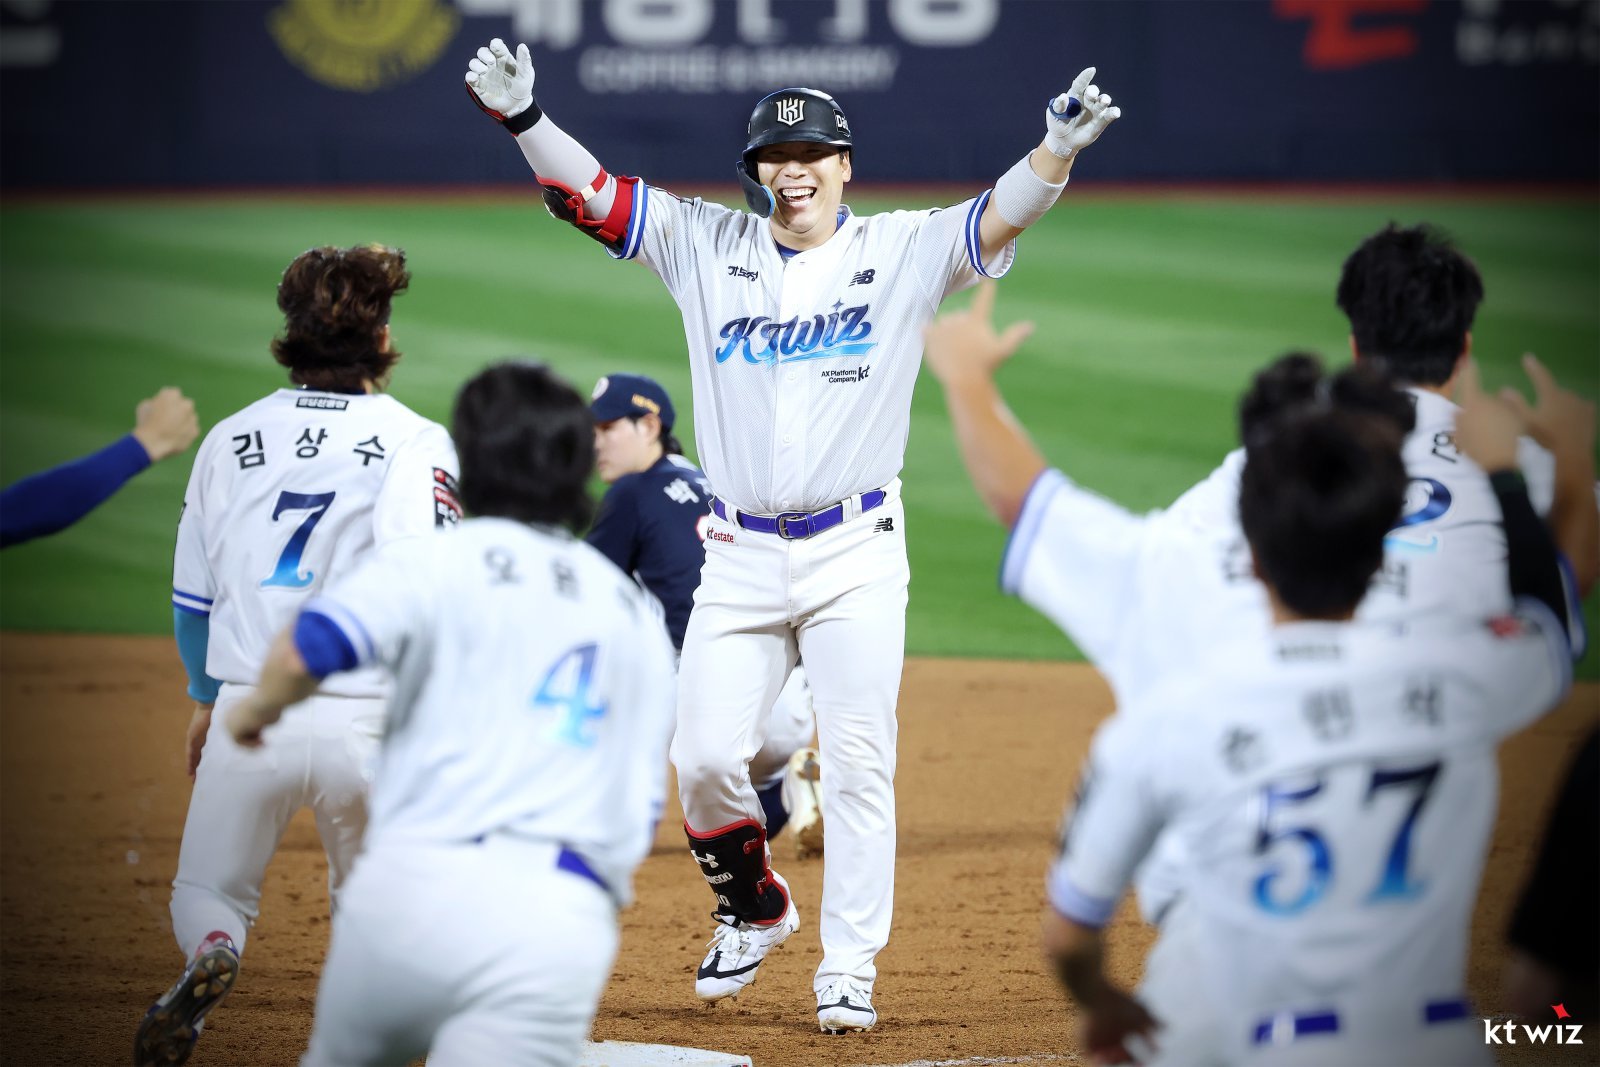
베테랑 김현수 끝내기안타…KT 선두 지켰다, 4년차 김정운은 데뷔 첫 승 감격 [SD 수원 스타]
3 weeks ago
53

Qwen 3.8-Flash-Next(125B a6B), 2026년 8월 26일 공개 예정
3 weeks ago
53

네팔 홍수 버티고 명소된 ‘기적의 초록집’…집주인이 밝힌 비밀은
2 weeks ago
51
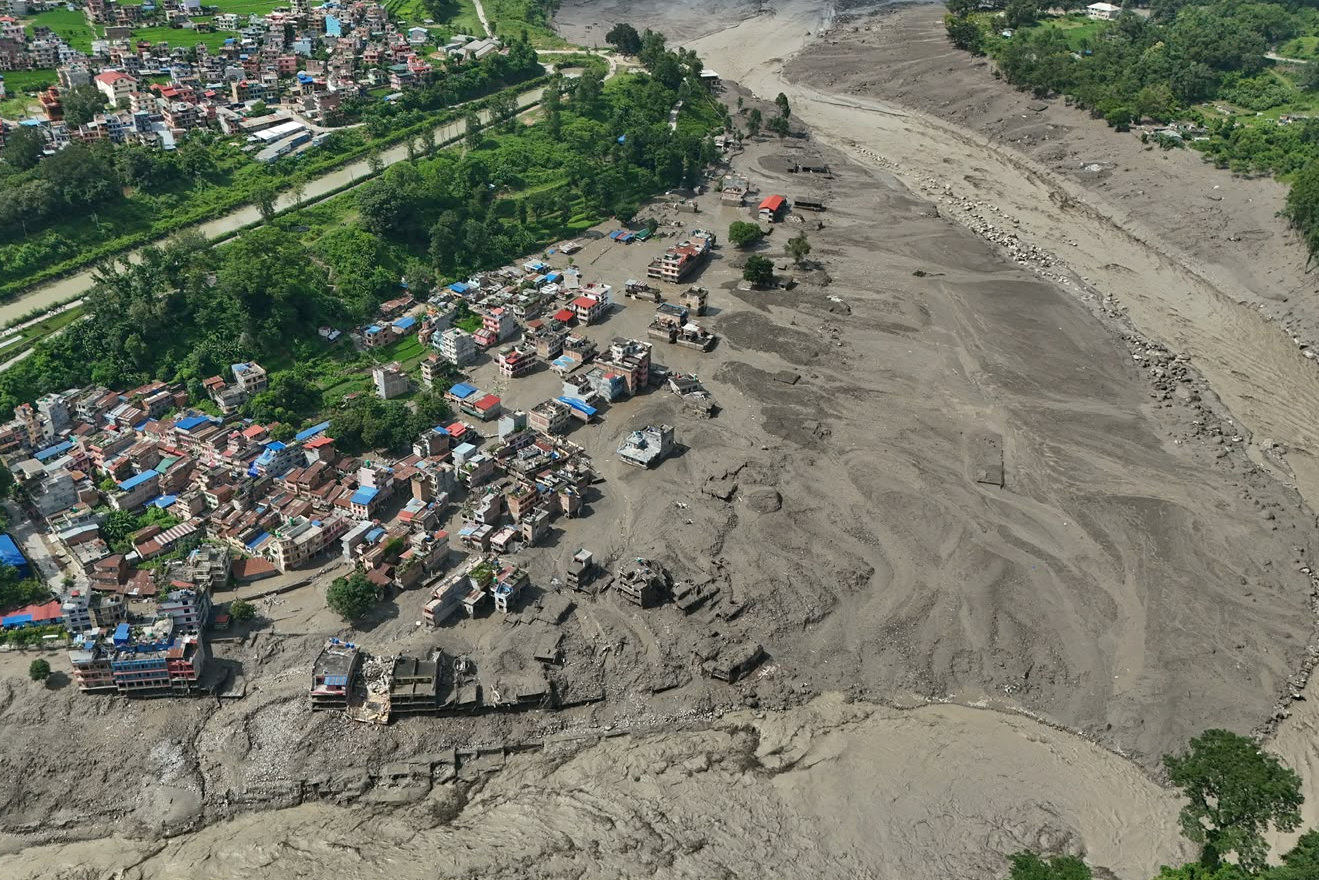
부러진 히말라야 빙하가 물 가뒀다가 ‘펑’…“화산 폭발 같았다”
3 weeks ago
50
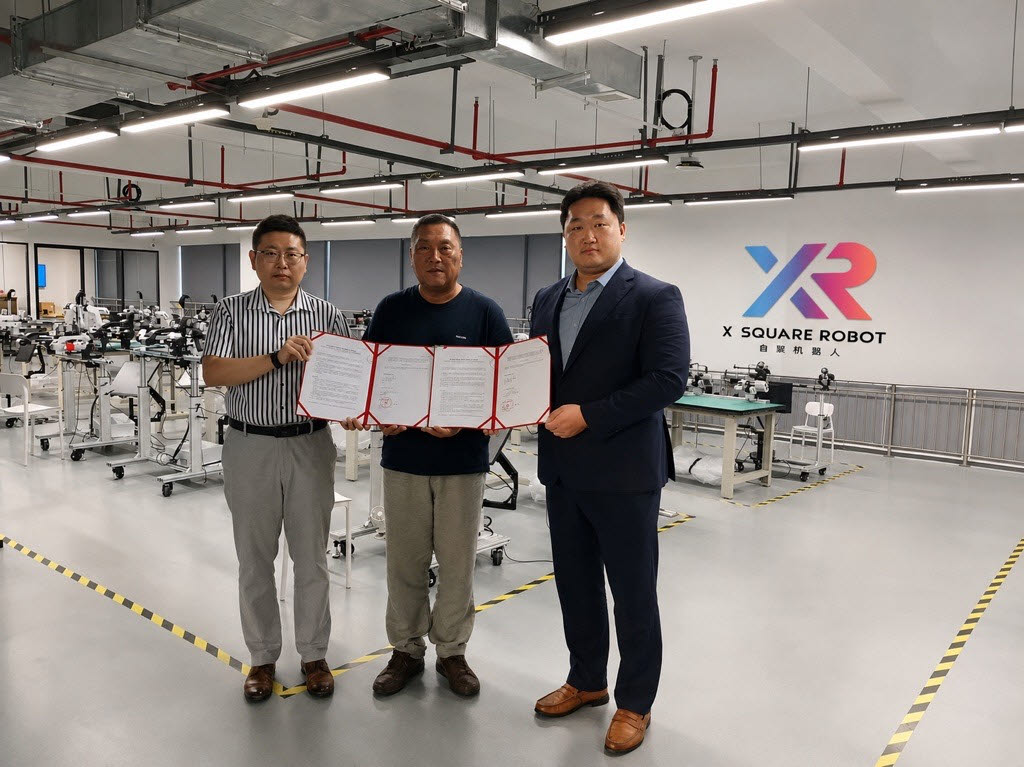
에브리봇, 中 피지컬 AI 기업 엑스스퀘어와 MOU…휴머노이드 사업 확대
3 weeks ago
47

'AI 의약 플랫폼' 미라보 바이오, 프리 A 40억원 투자 유치[마켓인]
4 weeks ago
47
 English (US) ·
© Clint's Theme Park 2026. All rights are reserved
